Ринки добрив: аналіз цін, імпорт та стратегія весни 2027
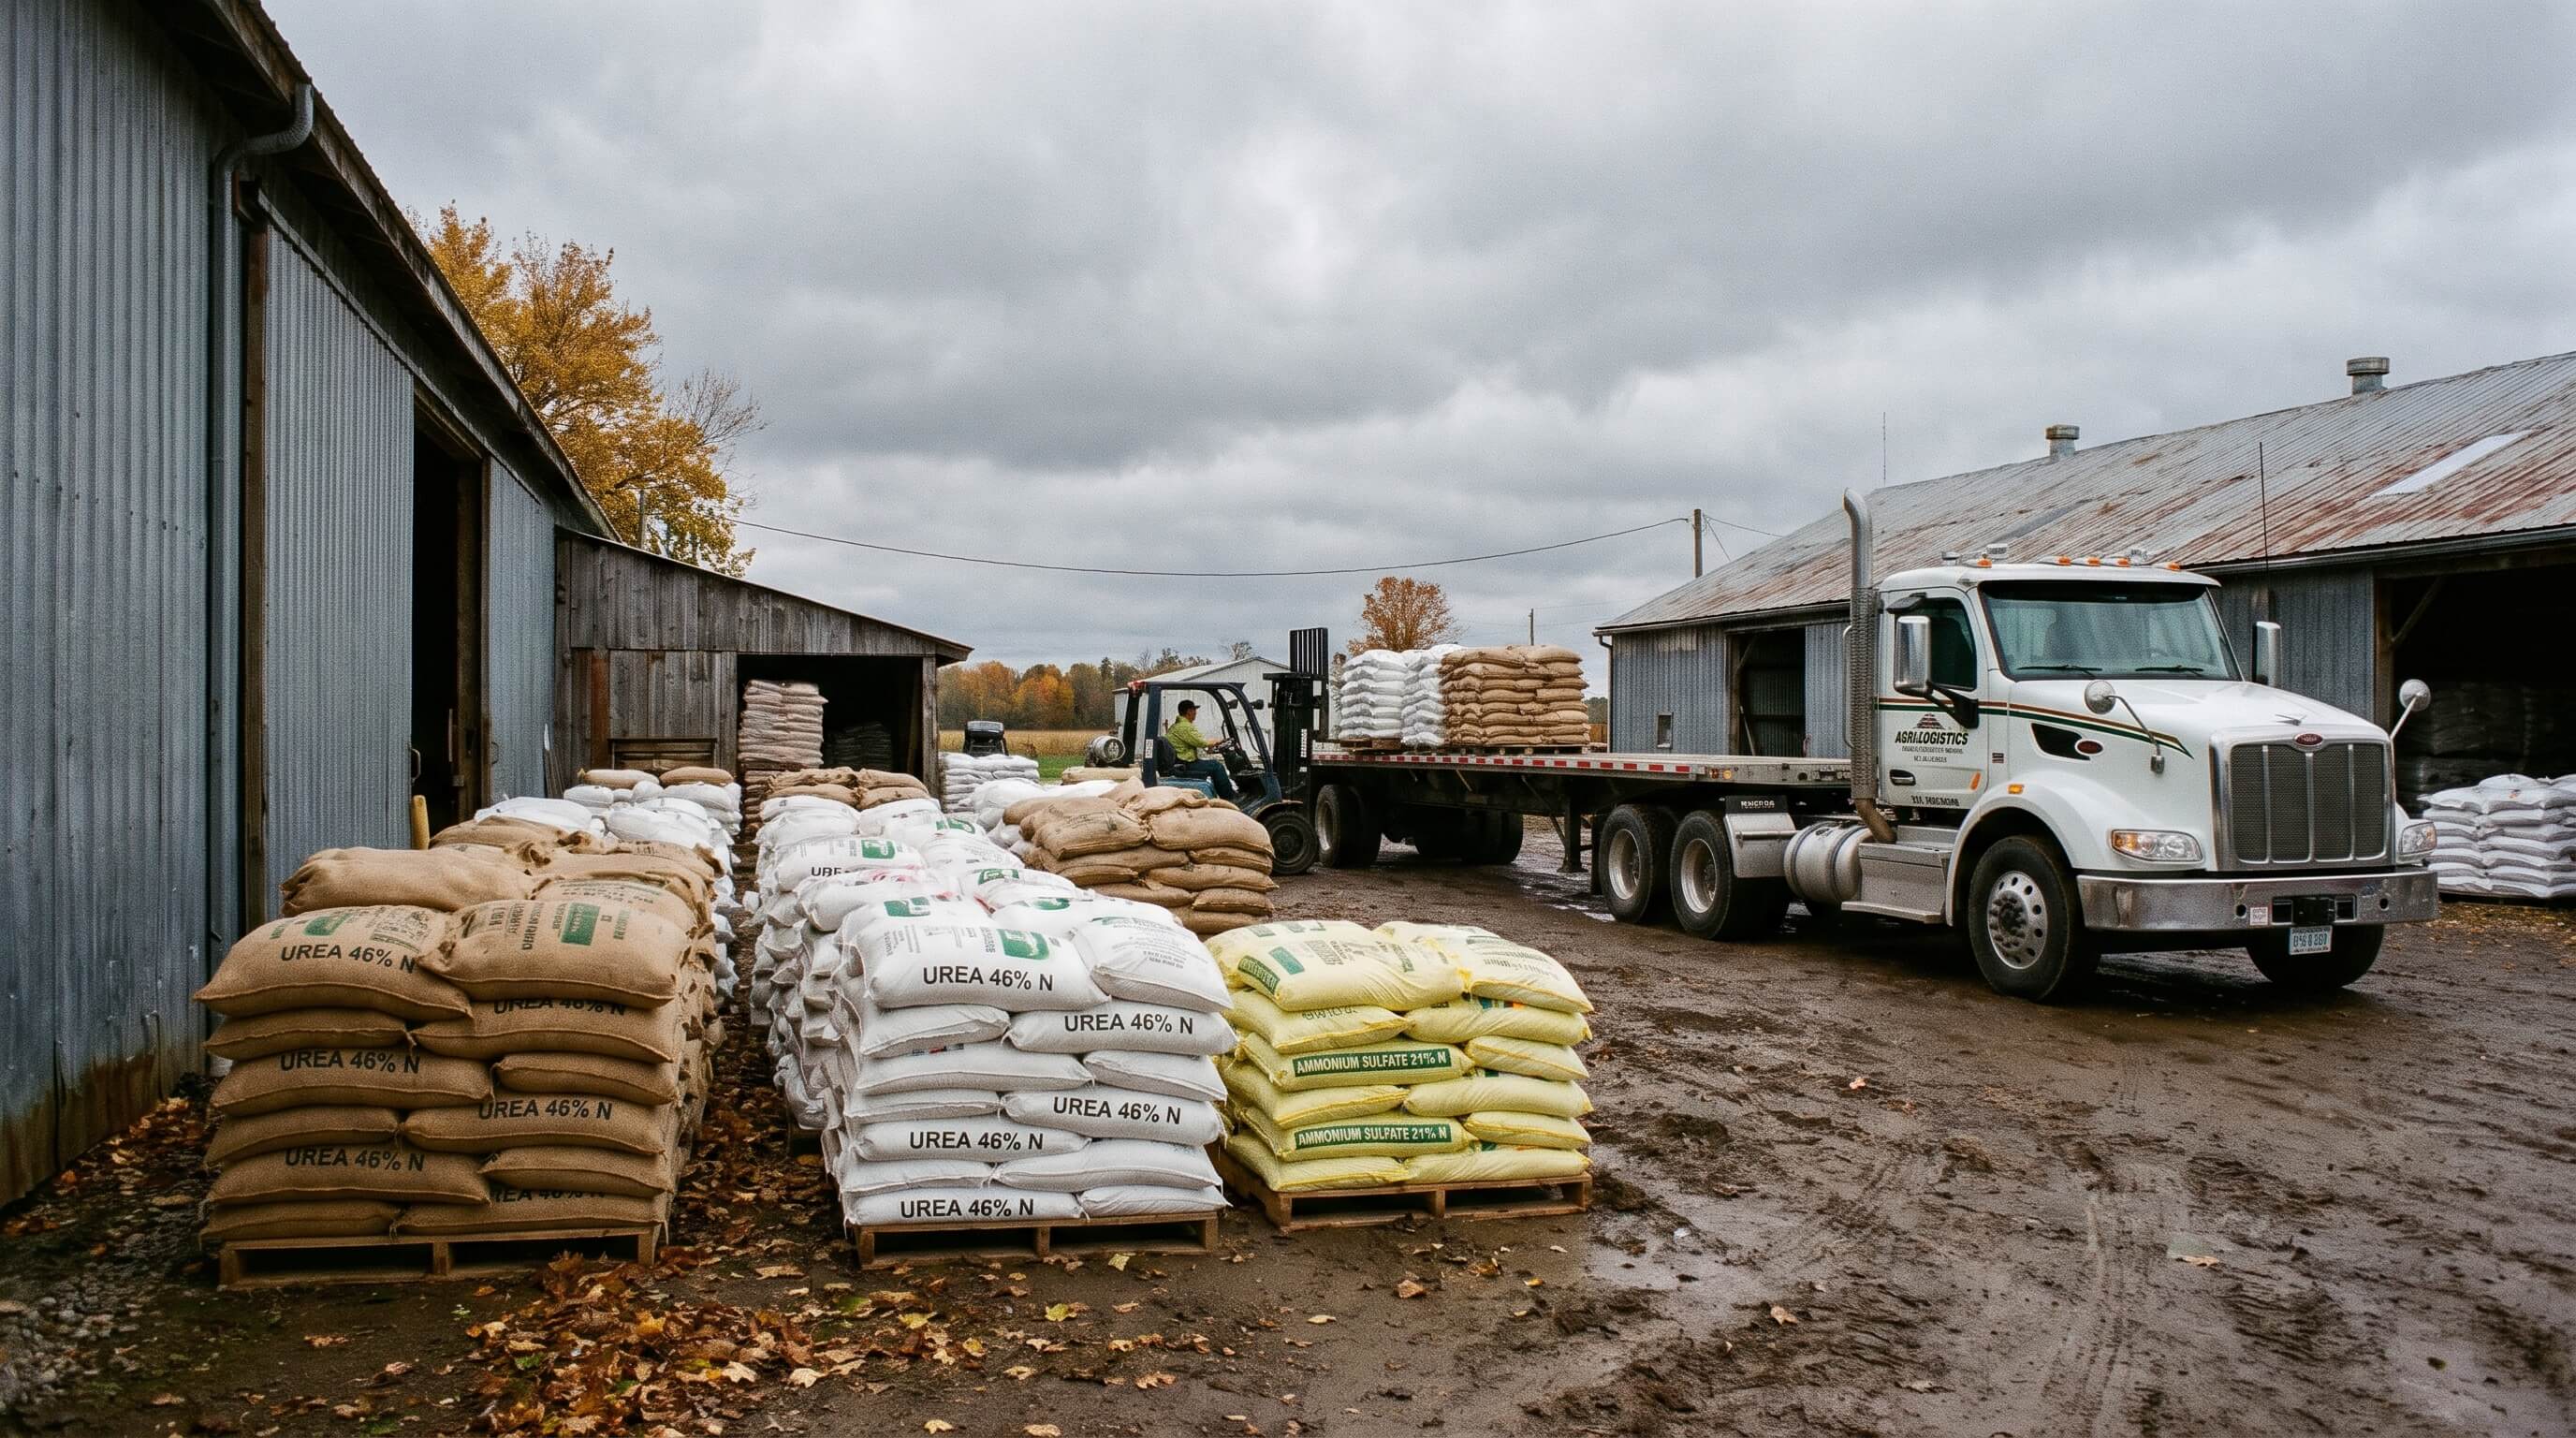
Динаміка ринку азотних добрив: тимчасове послаблення цін чи прихована загроза для весняної посівної?
Світовий ринок азотних добрив у листопаді демонструє помітне охолодження. Котирування гранульованого та прильованого карбаміду на ключових експортних базисах Північної Африки, Близького Сходу та Азії пішли на спад після кількатижневого періоду цінової стабільності. Головним каталізатором цього тренду стало раптове здешевлення природного газу на європейському хабі TTF, де ф'ючерсні контракти суттєво відступили від нещодавніх пікових значень. Це змусило глобальних трейдерів і торговельні компанії зайняти вичікувальну позицію, поступово знижуючи закупівельні бідди на світових торговельних майданчиках.
Для українських аграріїв та керівників агропідприємств ця ситуація створює оманливе відчуття комфорту. Завершення осінньої посівної кампанії та традиційне сезонне зниження внутрішньої польової активності спонукають менеджмент відкладати укладання контрактів на мінеральні добрива для весняного підживлення озимих та передпосівного внесення. Проте поверхневе зниження спотових індексів приховує серйозні фундаментальні протиріччя в структурі витрат світових хімічних концернів і глобальних транспортних коридорах.
Чи є нинішнє просідання цін початком тривалого спадного циклу, чи перед нами коротке тактичне вікно, закриття якого супроводжуватиметься дефіцитом продукту та логістичним колапсом на початку 2027 року? Ретельний аналіз балансу попиту, виробничих витрат і макроекономічних факторів дозволяє сформувати виважену стратегію постачання.
Ключові події на світових ринках: падіння біддів на тлі виробничого дисбалансу
Уповільнення торгової активності фіксується практично в усіх ключових регіонах споживання. Навіть ринок Бразилії, який наразі перебуває на піку свого імпортного вікна, демонструє мляву динаміку. Бразильські покупці дедалі частіше відмовляються від фіксованих спотових цін на користь формульних контрактів, мотивуючи це незадовільним рівнем маржинальності власних сільськогосподарських культур. Аналогічна пасивність спостерігається і в США: у портах Мексиканської затоки імпортні обсяги карбаміду продовжують накопичуватися, суттєво перевищуючи середньорічні сезонні показники, тоді як внутрішній попит фермерських господарств залишається вкрай обмеженим.
Найбільш парадоксальна ситуація склалася в Середземноморському басейні. Єгипетські хімічні комбінати оголосили про скорочення випуску карбаміду приблизно на 20% через перебої з поставками природного газу та технічні обмеження. У стандартних ринкових умовах такий масштабний спад регіональної пропозиції викликав би стрімке ралі цін. Проте європейські трейдери зустріли новину про зниження виробництва повною байдужістю. Спотові нетбеки виробників продовжують сповзати донизу, що свідчить про глибоку апатію покупців у Європі, які не поспішають контрактувати тоннаж на раніше заявлених виробниками рівнях.
Водночас на ринку сульфату амонію ситуація відносно стабільна. Китай залишається домінуючим глобальним експортером стандартного капролактамного сульфату амонію, утримуючи тверді відпускні позиції. Водночас попит із боку країн Африки стикається з серйозним ціновим бар'єром: державні та приватні імпортери формують запити на великі суднові партії, проте фактичні угоди гальмуються через високі транспортні тарифи та обмежену платоспроможність кінцевих покупців.
Глибокий ринковий аналіз: структурні виклики та макроекономічний тиск
Енергетичний капкан європейської хімічної індустрії
Хоча європейські котирування природного газу продемонстрували відкат, їхній поточний рівень залишається критично високим для класичної азотної хімії. Згідно з аналітичними матеріалами Eurostat, енергетична складова у виробництві аміаку та карбаміду досягає 70–85% від загальної собівартості. Розрахунки показують, що собівартість синтезу карбаміду на найбільш технологічно розвинених європейських заводах значно перевищує ціни імпортного ресурсу, доступного на узбережжі Франції чи в портах Чорного моря.
Наочним підтвердженням цієї кризи є фінансові результати європейських гігантів. Зокрема, польська група Grupa Azoty оприлюднила збитки свого агрохімічного дивізіону за третій квартал, де від'ємний показник EBITDA продемонстрував глибоке падіння рентабельності. Виробники офіційно визнають: компенсувати дорогий газ підвищенням відпускних цін на селітру чи карбамід неможливо, оскільки європейські фермери стикаються з низькими цінами на зерно й просто відмовляються від закупівель. За даними звітності Grupa Azoty, обсяги реалізації добрив у регіоні скоротилися на тлі скорочення купівельної спроможності господарств. Це означає, що європейський сектор входить у новий сезон із хронічно низькими запасами виробленої продукції.
Фактор світового аграрного ринку: стримування маржі
Поточна пасивність фермерів не випадкова. За даними Продовольчої та сільськогосподарської організації ООН (FAO), оприлюдненими на початку листопада, Індекс цін на продовольство (FFPI) продемонстрував помірне просідання в жовтні, зокрема за рахунок здешевлення зернових культур. Індекс цін на зернові FAO знизився на 4,5% за місяць через покращення прогнозів урожаю та зниження міжнародного імпортного попиту. Зниження світових цін на пшеницю та кукурудзу жорстко лімітує вільну ліквідність агровиробників як у ЄС, так і в Україні, змушуючи фермерів мінімізувати оборотний капітал і відкладати інвестиції в живлення рослин до критичного моменту.
Згідно з регулярною доповіддю Світового банку Commodity Markets Outlook, геополітичні фактори та ризики блокування критичних транспортних артерій, зокрема Ормузької протоки, зберігають високу премію за ризик у вартості енергоресурсів і добрив. Будь-яка ескалація неминуче спровокує черговий висхідний імпульс цін на азотну групу.
Реалії українського ринку: імпортозалежність та логістичний вузол
Для аграрного сектора України зовнішні ринкові тенденції мають вирішальне значення. За офіційними оцінками Міністерства аграрної політики та продовольства України, залежність внутрішнього ринку від імпортних азотних добрив становить від 60% до понад 70% залежно від продуктової групи (карбамід, аміачна селітра, КАС, гранульований сульфат амонію). Вітчизняні виробничі потужності функціонують в умовах постійних енергетичних ризиків, високих тарифів на сировину та обмежень воєнного часу, що не дозволяє повністю задовольнити національний попит.
Основними імпортними каналами для України залишаються дунайські та чорноморські морські порти, а також залізничні та автомобільні переходи через західний кордон. Проте, якщо агрохолдинги масово відкладуть закупівлі на січень-лютий 2027 року, внутрішній ринок неминуче зіткнеться з пропускним колапсом перевалки та дефіцитом спеціалізованого рухомого складу. Поточний надлишок тоннажу на глобальних базисах створює ілюзію доступності, яка швидко розвіється під час синхронного весняного сплеску попиту в Європі та Причорномор'ї.
Стратегічний прогноз і рекомендації: як діяти аграрію
У перспективі 1–3 місяців на ринку добрив очікується зміна цінового тренду. Нинішнє послаблення котирувань карбаміду має обмежений запас міцності: собівартість виробництва на провідних неінтегрованих заводах формує надійне цінове дно, нижче якого виробники просто консервуватимуть потужності, як це вже роблять окремі європейські та африканські заводи. Додатковим драйвером виступатиме сезонне похолодання в Європі, що традиційно підштовхує спотові ціни на газ вгору, провокуючи подорожчання аміаку та похідних сполук.
Досвідчені імпортери та системні трейдери розглядають листопад як оптимальне тактичне вікно для фіксації обсягів. Закупівля азотних добрив (карбаміду, КАС, сульфату амонію) у період міжсезонного цінового затишшя дозволяє забезпечити захист від трьох критичних ризиків: раптового стрибка світових котирувань через газові фактори, зриву графіків доставки на західних прикордонних переходах і фізичної нестачі якісного ресурсу на складах в Україні у лютому-березні.
Співпраця з перевіреними постачальниками, які володіють диверсифікованою логістикою та прямими контрактами з міжнародними терміналами, гарантує ритмічність відвантажень. Ми рекомендуємо агропідприємствам не відкладати тендерні закупівлі на розпал весняної кампанії. Зв'яжіться з нашими експертами вже сьогодні, щоб дізнатися про актуальну наявність партій на терміналах і отримати вигідні комерційні пропозиції з фіксацією ціни та термінів доставки.
Ключові висновки для агровиробника:
- Використовуйте ринкову паузу: Тимчасовий відкат спотових цін на карбамід відкриває сприятливі умови для контрактування весняного обсягу азотного живлення.
- Зважайте на виробничі обмеження Європи: Збитковість європейських заводів і скорочення випуску в Єгипті обмежують формування світових перехідних запасів.
- Нівелюйте логістичні затримки: Завчасне розміщення замовлень дозволяє уникнути залізничних черг на кордонах та дефіциту автотранспорту в піковий сезон 2027 року.