Рынок азотных удобрений: тренды цен и стратегия весны 2027
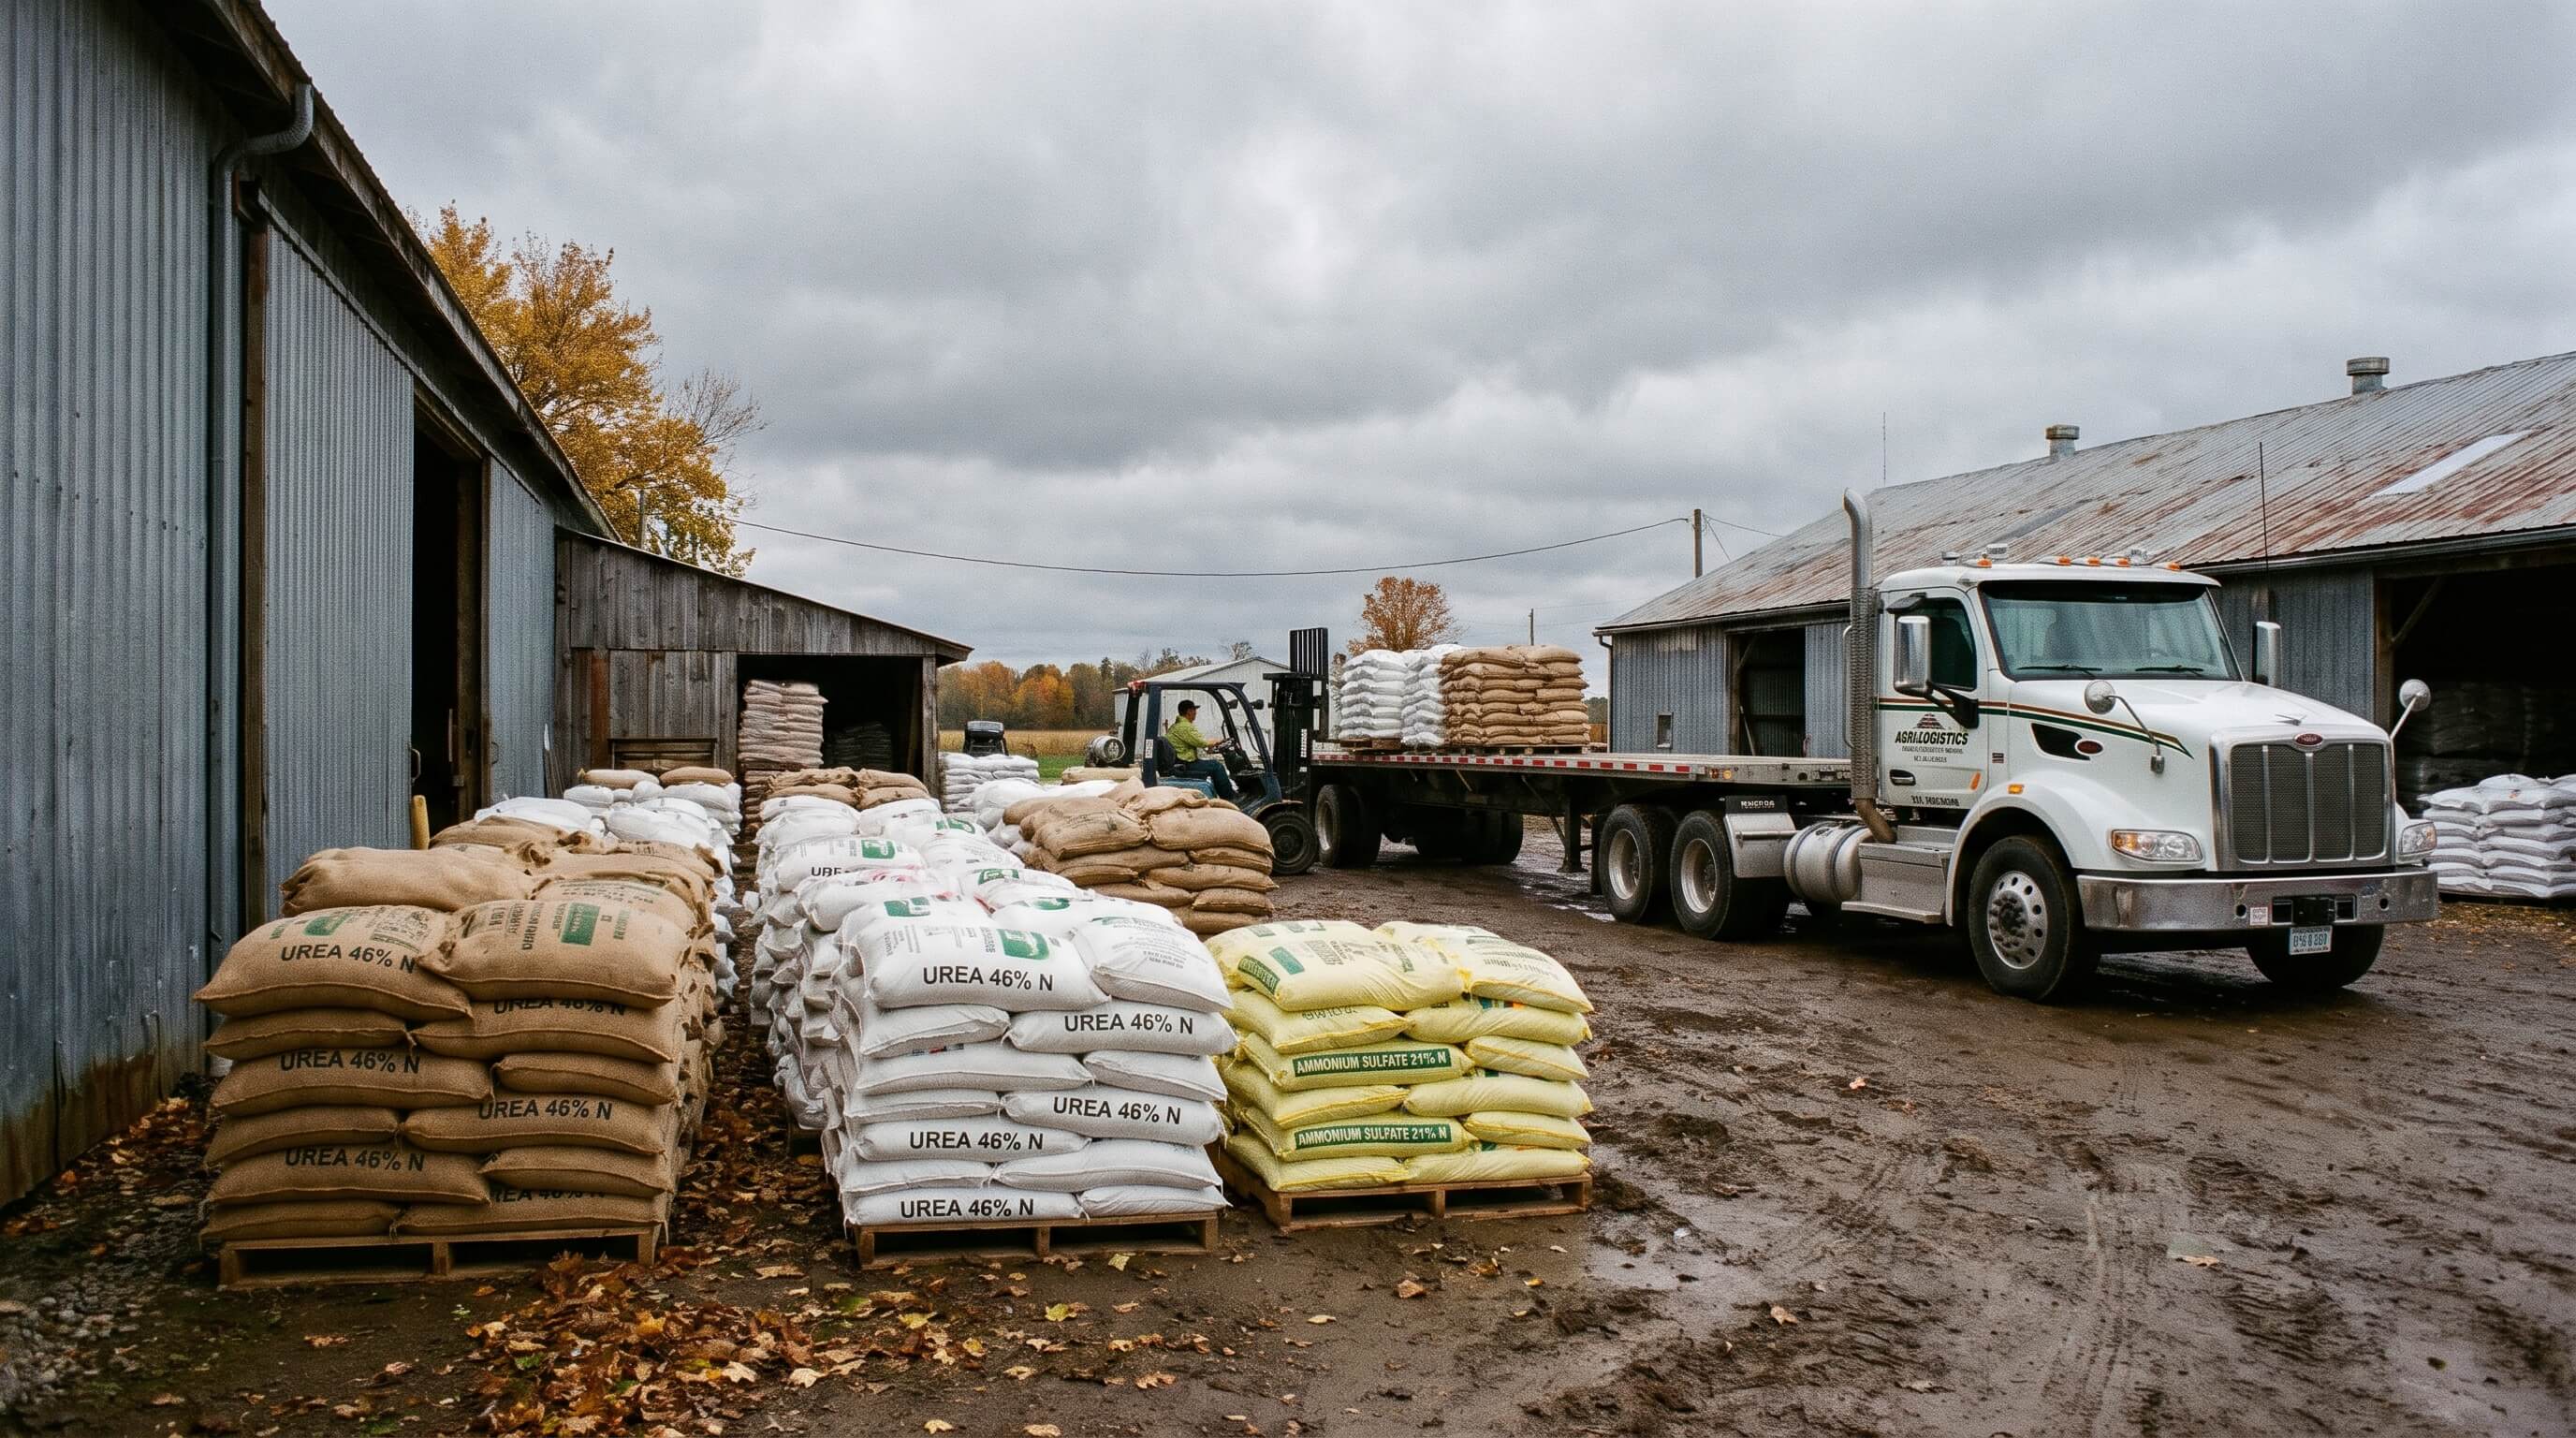
Динамика мирового рынка азотных удобрений: временная коррекция цен или скрытый дефицит весеннего сезона?
Международный рынок азотных удобрений вступил в ноябрь под знаком умеренного снижения котировок. Цены на гранулированный и приллированный карбамид на основных мировых экспортных базисах в Северной Африке, на Ближнем Востоке и в Азии продемонстрировали спад после длительного периода стабильности. Основным триггером коррекции послужило заметное удешевление природного газа на европейском хабе TTF, где котировки фьючерсов на месяц вперед резко отступили от октябрьских пиков. Это позволило международным трейдерам и покупателям занять выжидательную позицию и скорректировать закупочные биды в сторону понижения.
Для украинского агросектора текущее затишье на внешних площадках может создать ложное ощущение избыточного предложения. По завершении осенней посевной кампании закупки традиционно замирают, а агропредприятия откладывают контрактацию удобрений под ранневесеннюю подкормку озимых и основной весенний сев 2027 года. Однако видимое снижение спотовых цен скрывает серьезные фундаментальные дисбалансы в производственной себестоимости и глобальных цепочках поставок.
Является ли нынешнее проседание цен устойчивым трендом или же перед нами узкое тактическое окно, закрытие которого обернется резким ростом котировок и дефицитом товара в начале 2027 года? Детальный анализ баланса спроса, производственной экономики и макроэкономических факторов дает четкий ответ на этот вопрос.
Ключевые события на мировых рынках: пассивность покупателей вопреки сбоям предложения
Снижение торговой активности фиксируется на всех ключевых континентальных рынках. Бразилия, находящаяся в эпицентре пикового сезона импорта карбамида, демонстрирует сдержанный интерес к спотовым закупкам: местные операторы избегают твердых цен и переходят на формульные контракты из-за невысокой доходности фермеров. В США котировки карбамида на баржах в портах Мексиканского залива также скорректировались вниз из-за слабого спроса во внутренних штатах, тогда как объем импортных судовых партий в портах NOLA продолжает накапливаться, превышая средние пятилетние показатели.
Однако со стороны предложения ситуация складывается диаметрально противоположным образом. В Египте химические предприятия сократили выработку карбамида примерно на 20% из-за перебоев с подачей природного газа и технологических остановок. В стандартной рыночной ситуации столь масштабное выпадение экспортных объемов привело бы к стремительному ценовому ралли. Тем не менее европейские покупатели отреагировали на новость полным равнодушием, а чистые экспортные нетбеки производителей продолжили снижение. Европейский спотовый рынок фактически замер в ожидании дальнейшего развития событий.
Сегмент сульфата аммония сохраняет стабильность. Китай удерживает твердые экспортные позиции по стандартному капролактамному и гранулированному сульфату аммония. При этом попытки покупателей из стран Западной и Восточной Африки сформировать спрос на крупные партии наталкиваются на несовпадение ценовых ожиданий: конечные потребители не готовы переплачивать на фоне высокой морской логистики и дефицита ликвидности.
Глубокий анализ рынка: ножницы цен, потери химиков и макроэкономика
Европейский химический тупик и кризис рентабельности
Несмотря на недавнее снижение котировок природного газа в Европе, его стоимость остается заградительной для безубыточного синтеза азотных удобрений. По данным официальной статистики Eurostat, доля природного газа в себестоимости выпуска аммиака составляет от 70% до 85%. Расчеты показывают, что себестоимость производства карбамида на высокоэффективных европейских мощностях по-прежнему существенно превышает цены импортного товара, предлагаемого на побережье Атлантики и в портах Средиземноморья.
Кризис наглядно иллюстрируют предварительные финансовые результаты европейских промышленных холдингов. Так, польская Grupa Azoty завершила третий квартал с отрицательным показателем EBITDA в сельскохозяйственном дивизионе, констатируя существенный чистый убыток. Руководство компании открыто заявляет: производители не могут переложить возросшие затраты на стоимость селитры и карбамида, поскольку аграрии испытывают жесткое финансовое давление и не способны оплачивать дорогие ресурсы. Объемы продаж удобрений в регионе снизились, а производители входят в преддверие нового сезона с минимальными складскими запасами.
Фактор аграрного рынка: давление на доходы фермеров
Осторожность аграриев имеет четкое экономическое объяснение. Согласно ноябрьскому отчету Продовольственной и сельскохозяйственной организации ООН (FAO), Индекс цен на продовольствие (FFPI) в октябре продемонстрировал умеренное снижение. В частности, Индекс цен на зерновые FAO упал на 4,5% за месяц на фоне благоприятных видов на урожай в Южном полушарии и слабой активности импортеров. Снижение цен на пшеницу и кукурузу ограничивает свободные финансовые ресурсы сельхозпроизводителей, заставляя их минимизировать закупки до момента фактического выхода в поле.
Согласно осеннему обзору рынков сырья Commodity Markets Outlook Всемирного банка, геополитическая нестабильность и угрозы судоходству через Ормузский пролив продолжают формировать премию за риск для мировых цен на энергоносители и минеральные удобрения. Всемирный банк подчеркивает, что структурное предложение азотных удобрений остается под угрозой перебоев.
Специфика рынка Украины: зависимость от импорта и логистика
Для агросектора Украины мировые тенденции имеют определяющее значение. По данным Министерства аграрной политики и продовольствия Украины, зависимость внутреннего рынка от импорта азотных удобрений превышает 60–70%. Украинские химические заводы работают в условиях постоянных военных и энергетических рисков, что делает невозможным полное покрытие потребностей внутреннего рынка отечественным ресурсом.
Основной объем азота (карбамид, селитра, КАС, сульфат аммония) поступает в Украину через глубоководные морские и дунайские порты, а также железнодорожным транспортом через западную границу. Если сельхозпроизводители синхронно отложат закупки на январь-февраль 2027 года, транспортная инфраструктура неизбежно столкнется с перегрузкой. Временный глобальный избыток предложения исчезнет сразу же, как только откроется сезонное окно закупок в Европе и странах Черноморского бассейна.
Стратегический прогноз и рекомендации: окно возможностей для аграриев
На горизонте 1–3 месяцев нисходящая динамика на рынке азотных удобрений сменится новой волной укрепления. Текущее снижение цен имеет четкий предел: себестоимость синтеза на неинтегрированных заводах формирует жесткое ценовое дно. При падении цен ниже этого уровня производители просто будут останавливать заводы. С наступлением зимних холодов сезонный спрос на отопление в ЕС неизбежно окажет повышательное давление на газ, потянув за собой стоимость азотных удобрений.
Опытные компании-импортеры рассматривают текущий период как идеальное тактическое окно для контрактации. Закупка карбамида, КАС и сульфата аммония в фазе рыночного затишья страхует агропредприятие от трех ключевых рисков: резкого взлета котировок из-за удорожания сырья, логистических очередей на границах и физического дефицита качественных продуктов в Украине накануне весенней кампании.
Работа с надежным импортным партнером с налаженными цепочками морских и сухопутных поставок гарантирует стабильность цен и точность графиков разгрузки. Мы рекомендуем агропроизводителям не откладывать закупки на период ажиотажа. Свяжитесь с нашими специалистами уже сегодня, чтобы зафиксировать цены, проверить доступность объемов на терминалах и сформировать оптимальный график поставок на весну 2027 года.
Главные выводы для руководителя агробизнеса:
- Используйте рыночный спад: Временное проседание цен на карбамид предоставляет отличную возможность законтрактовать азотную группу на выгодных условиях.
- Учитывайте остановки в Европе: Убытки европейских заводов и сокращение выработки в Египте ограничивают формирование товарных запасов к весне.
- Устраняйте риски очередей: Раннее заключение контрактов гарантирует поставку до возникновения пиковых заторов на терминалах и пограничных переходах в начале 2027 года.