Ринок добрив: ціни на карбамід зростають – що чекати аграріям?
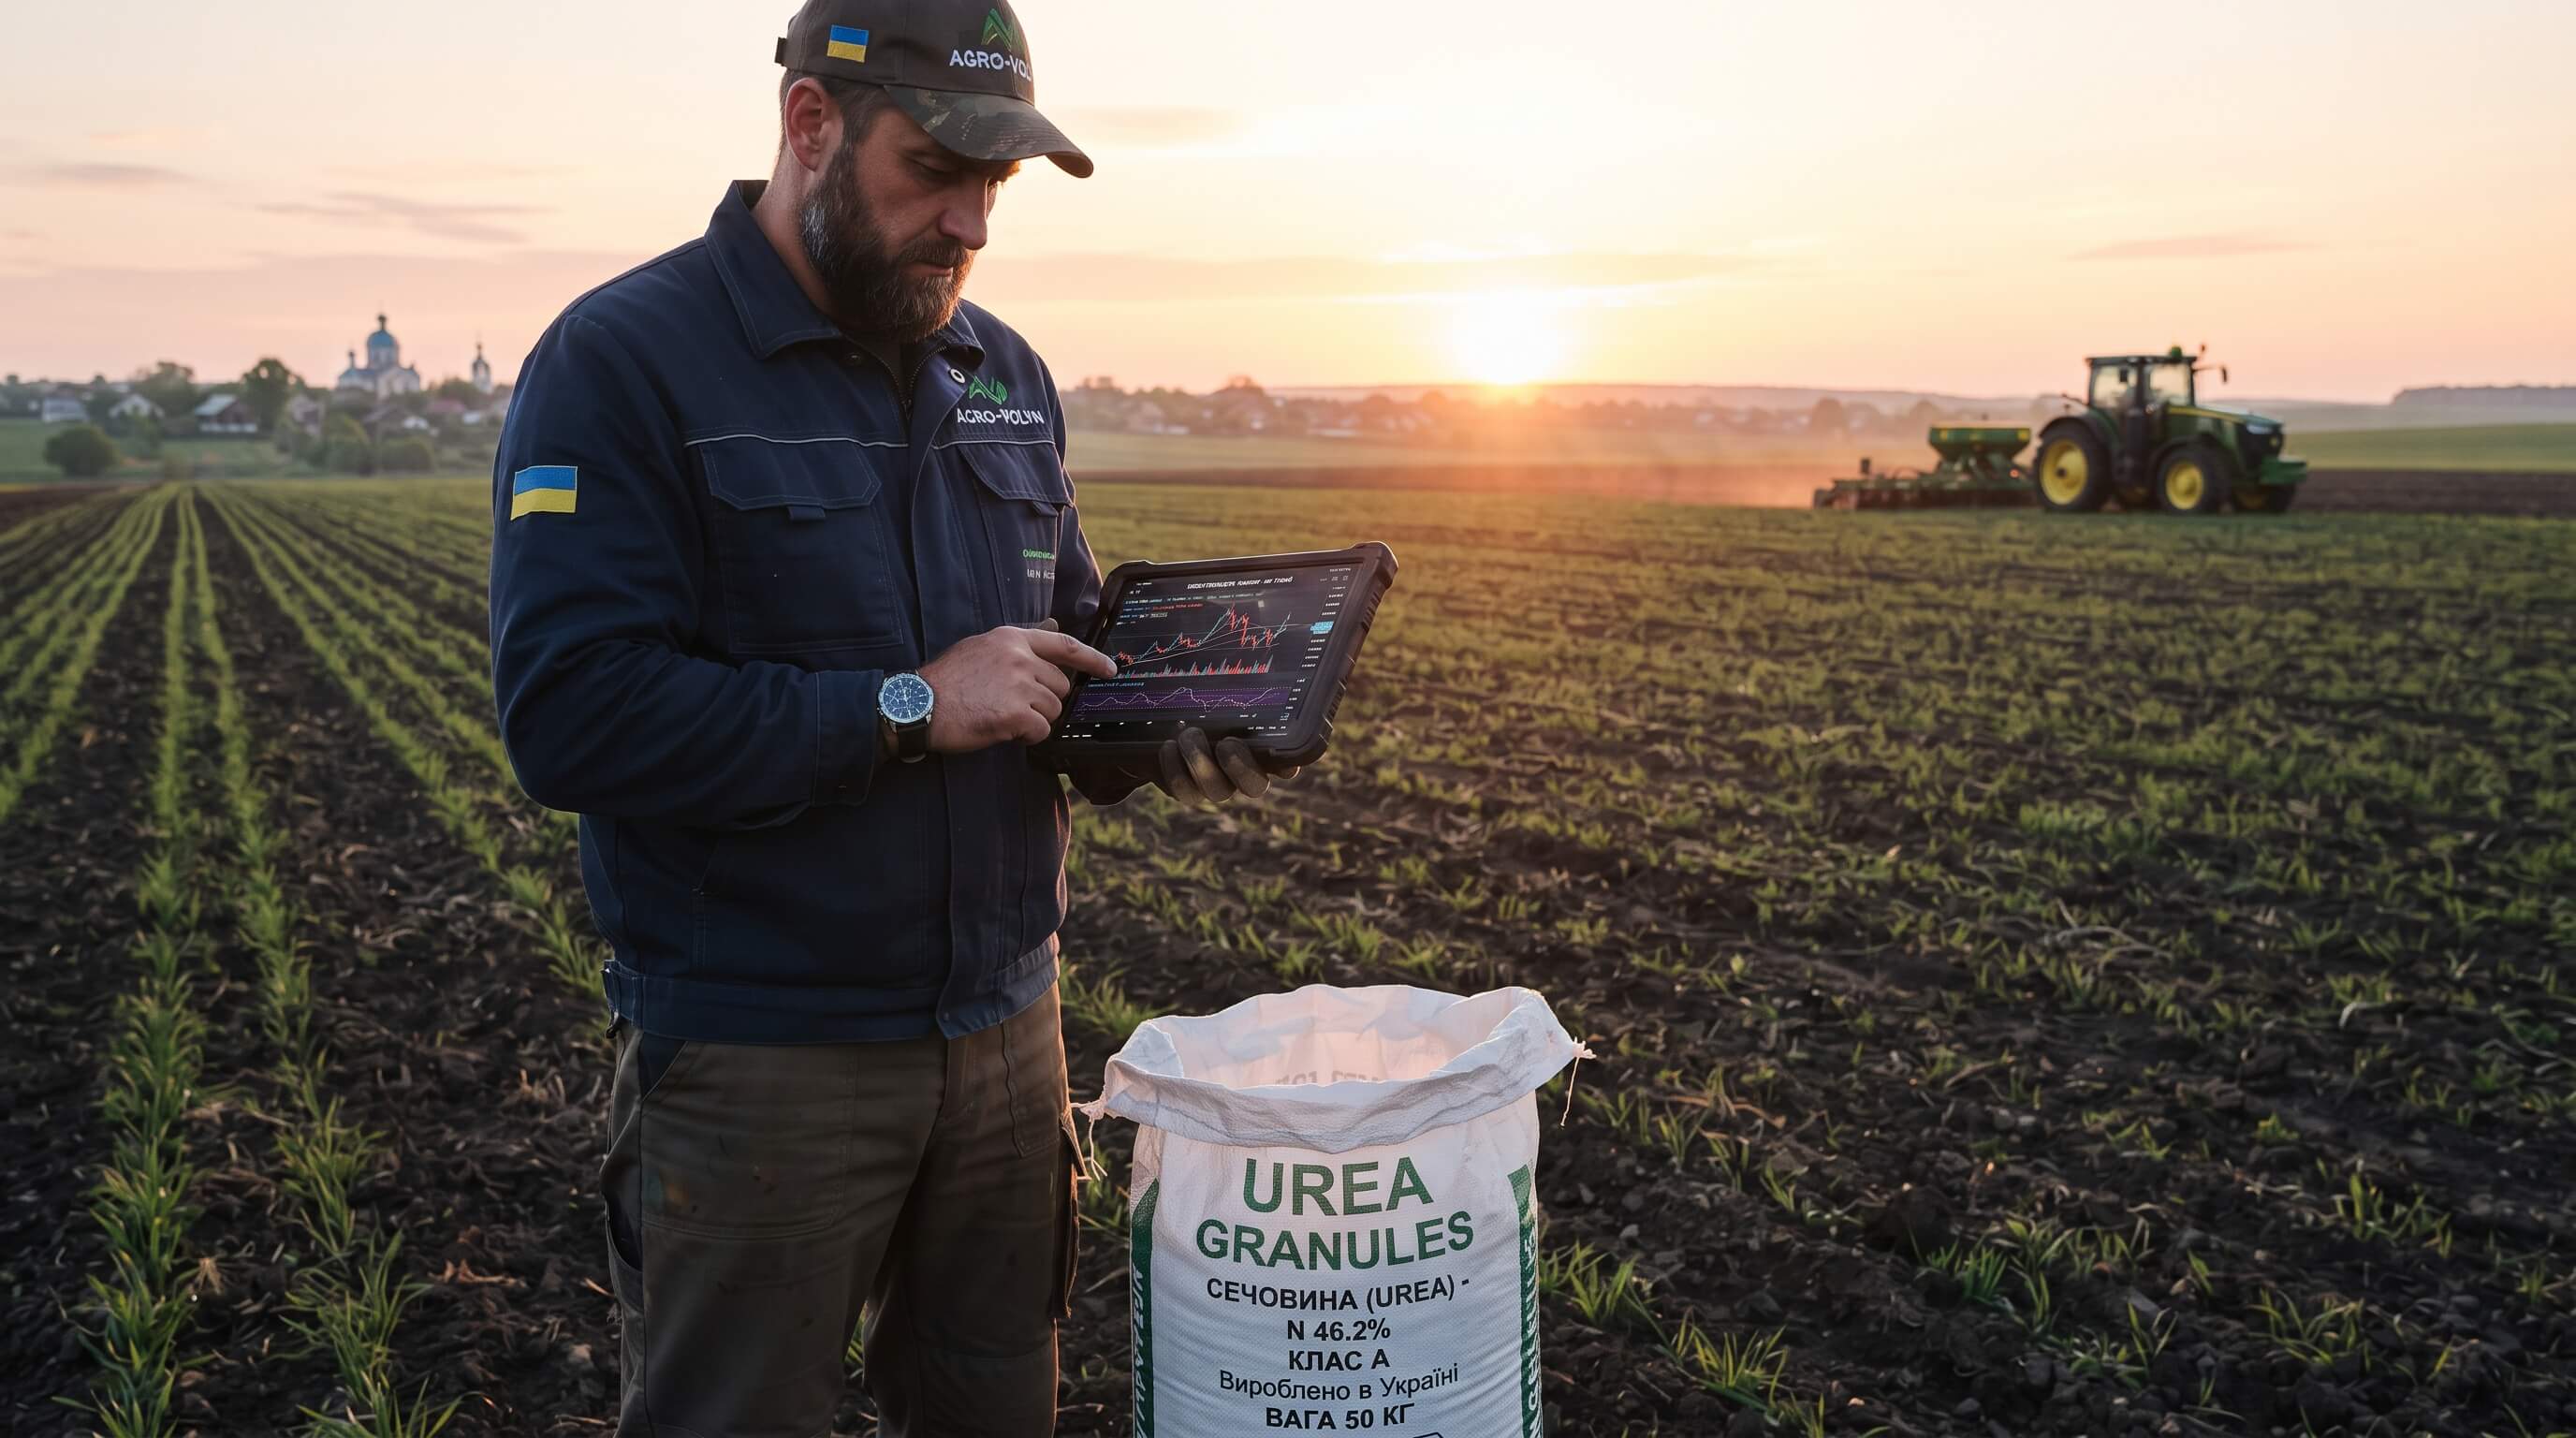
Глобальний ринок мінеральних добрив знову демонструє ознаки нестабільності, що напряму впливає на планування та бюджетування українських аграрних підприємств. Останні тижні липня 2026 року відзначилися помітним зростанням цін на карбамід, ключовий азотний продукт. Ця тенденція, що бере початок у ключових регіонах-виробниках, як-от Єгипет, створює нові виклики для фермерів, які готуються до осінньої посівної кампанії та закладають основи врожаю наступного року.
Для аграріїв України, де ефективне використання ресурсів є запорукою рентабельності, поточна ринкова динаміка слугує сигналом до дії. Ігнорування цих глобальних змін може призвести до значного подорожчання виробничих витрат у найближчі місяці. Тому розуміння факторів, що рухають ринок, та розробка проактивної стратегії закупівель стають не просто перевагою, а необхідністю для забезпечення конкурентоспроможності.
Ключові тенденції на ринку азотних добрив
Епіцентром цінового ралі став карбамід. Торговельна активність у Єгипті та підвищений попит з боку великих імпортерів, таких як Бразилія, підштовхнули котирування до нових максимумів. Це не локальне коливання, а чітко виражений висхідний тренд, підкріплений впевненістю ринкових гравців у подальшому зростанні. Коли провідні виробники укладають угоди за все вищими цінами, це створює ланцюгову реакцію по всьому світу, впливаючи на вартість продукту в усіх регіонах, включно з ринком Чорного моря.
На відміну від карбаміду, ринок сульфату амонію демонструє відносну стабільність. Ціни на цей продукт, зокрема на постачання з Китаю та в Бразилію, залишаються переважно без змін. Це створює цікаву альтернативу для аграріїв, які шукають більш передбачувані джерела азоту та сірки. Однак ця стабільність може бути тимчасовою, оскільки будь-які значні зміни на ринку карбаміду з часом можуть вплинути й на суміжні сегменти.
Важливим фактором, що додає ринку невизначеності, є геополітична напруженість. Нещодавній інцидент у районі Ормузької протоки, ключового морського шляху для експорту добрив з Близького Сходу, є тривожним нагадуванням про крихкість глобальних ланцюгів постачання. Хоча наразі серйозних збоїв вдалося уникнути, будь-яка ескалація може призвести до затримок у доставці та різкого стрибка фрахтових ставок, що неминуче позначиться на кінцевій ціні для імпортерів.
Глибокий аналіз ринку та наслідки для України
Одним із фундаментальних факторів, що змінює правила гри, є екологічна політика Європейського Союзу. Механізм вуглецевого коригування імпорту (CBAM), який набув чинності, вже почав змінювати торговельні потоки. Як свідчать дані, імпорт добрив до Великої Британії, яка готується до впровадження власного аналога CBAM, змістився у бік постачальників з-поза меж ЄС, таких як Туреччина, Єгипет, Тринідад і Тобаго та США. Це відбувається тому, що імпорт до ЄС продукції з високим вуглецевим слідом стає дорожчим.
Для України це має подвійне значення. З одного боку, це створює конкуренцію за добрива з неєвропейських джерел, що може підтримувати ціни на високому рівні. З іншого боку, це стимулює виробників у всьому світі до декарбонізації, що в довгостроковій перспективі може стабілізувати ринок. Українським імпортерам доводиться враховувати ці складні процеси, вибудовуючи логістику та шукаючи надійних постачальників, які можуть запропонувати конкурентну ціну в нових умовах.
Згідно з прогнозами Світового банку, попит на добрива у світі залишатиметься стабільним, проте цінова волатильність, зумовлена енергетичними ринками та геополітикою, збережеться. Українським аграріям варто зважати на те, що ціни на природний газ, ключову сировину для виробництва азотних добрив, залишаються непередбачуваними. Досвідчені імпортні партнери постійно моніторять ці ринки, щоб хеджувати ризики та пропонувати агровиробникам оптимальні умови.
Стратегічний прогноз та висновки
Аналізуючи поточну динаміку, можна зробити висновок, що період низьких цін на карбамід, ймовірно, залишився позаду. Ринок увійшов у фазу зростання, і найближчі 1-3 місяці покажуть, чи закріпиться цей тренд. Очікування подальшого попиту з боку ключових ринків, таких як Індія та Бразилія, а також потенційні логістичні ризики створюють передумови для подальшого зміцнення цін.
В цих умовах стратегія "очікування" може виявитися програшною. Відкладання закупівель добрив на пізніший термін несе в собі ризик зіткнутися зі ще вищими цінами та обмеженою пропозицією. Зараз відкривається вікно можливостей для укладання контрактів за поточними, хоч і зростаючими, цінами, щоб зафіксувати витрати та забезпечити гарантовану наявність продукції на осінній сезон.
Робота з надійним імпортером, який має диверсифікований портфель постачальників та глибоке розуміння глобальних ринкових процесів, стає ключовим елементом управління ризиками. Такі партнери можуть допомогти зорієнтуватися в складній ситуації, запропонувати гнучкі умови та забезпечити своєчасну поставку якісних добрив. Зверніться до наших фахівців, щоб розробити стратегію закупівель, адаптовану до поточних ринкових умов, та отримати вигідну пропозицію.