Ринок добрив: цінова корекція створює вікно для закупівель
Ринок добрив: цінова корекція створює вікно для закупівель
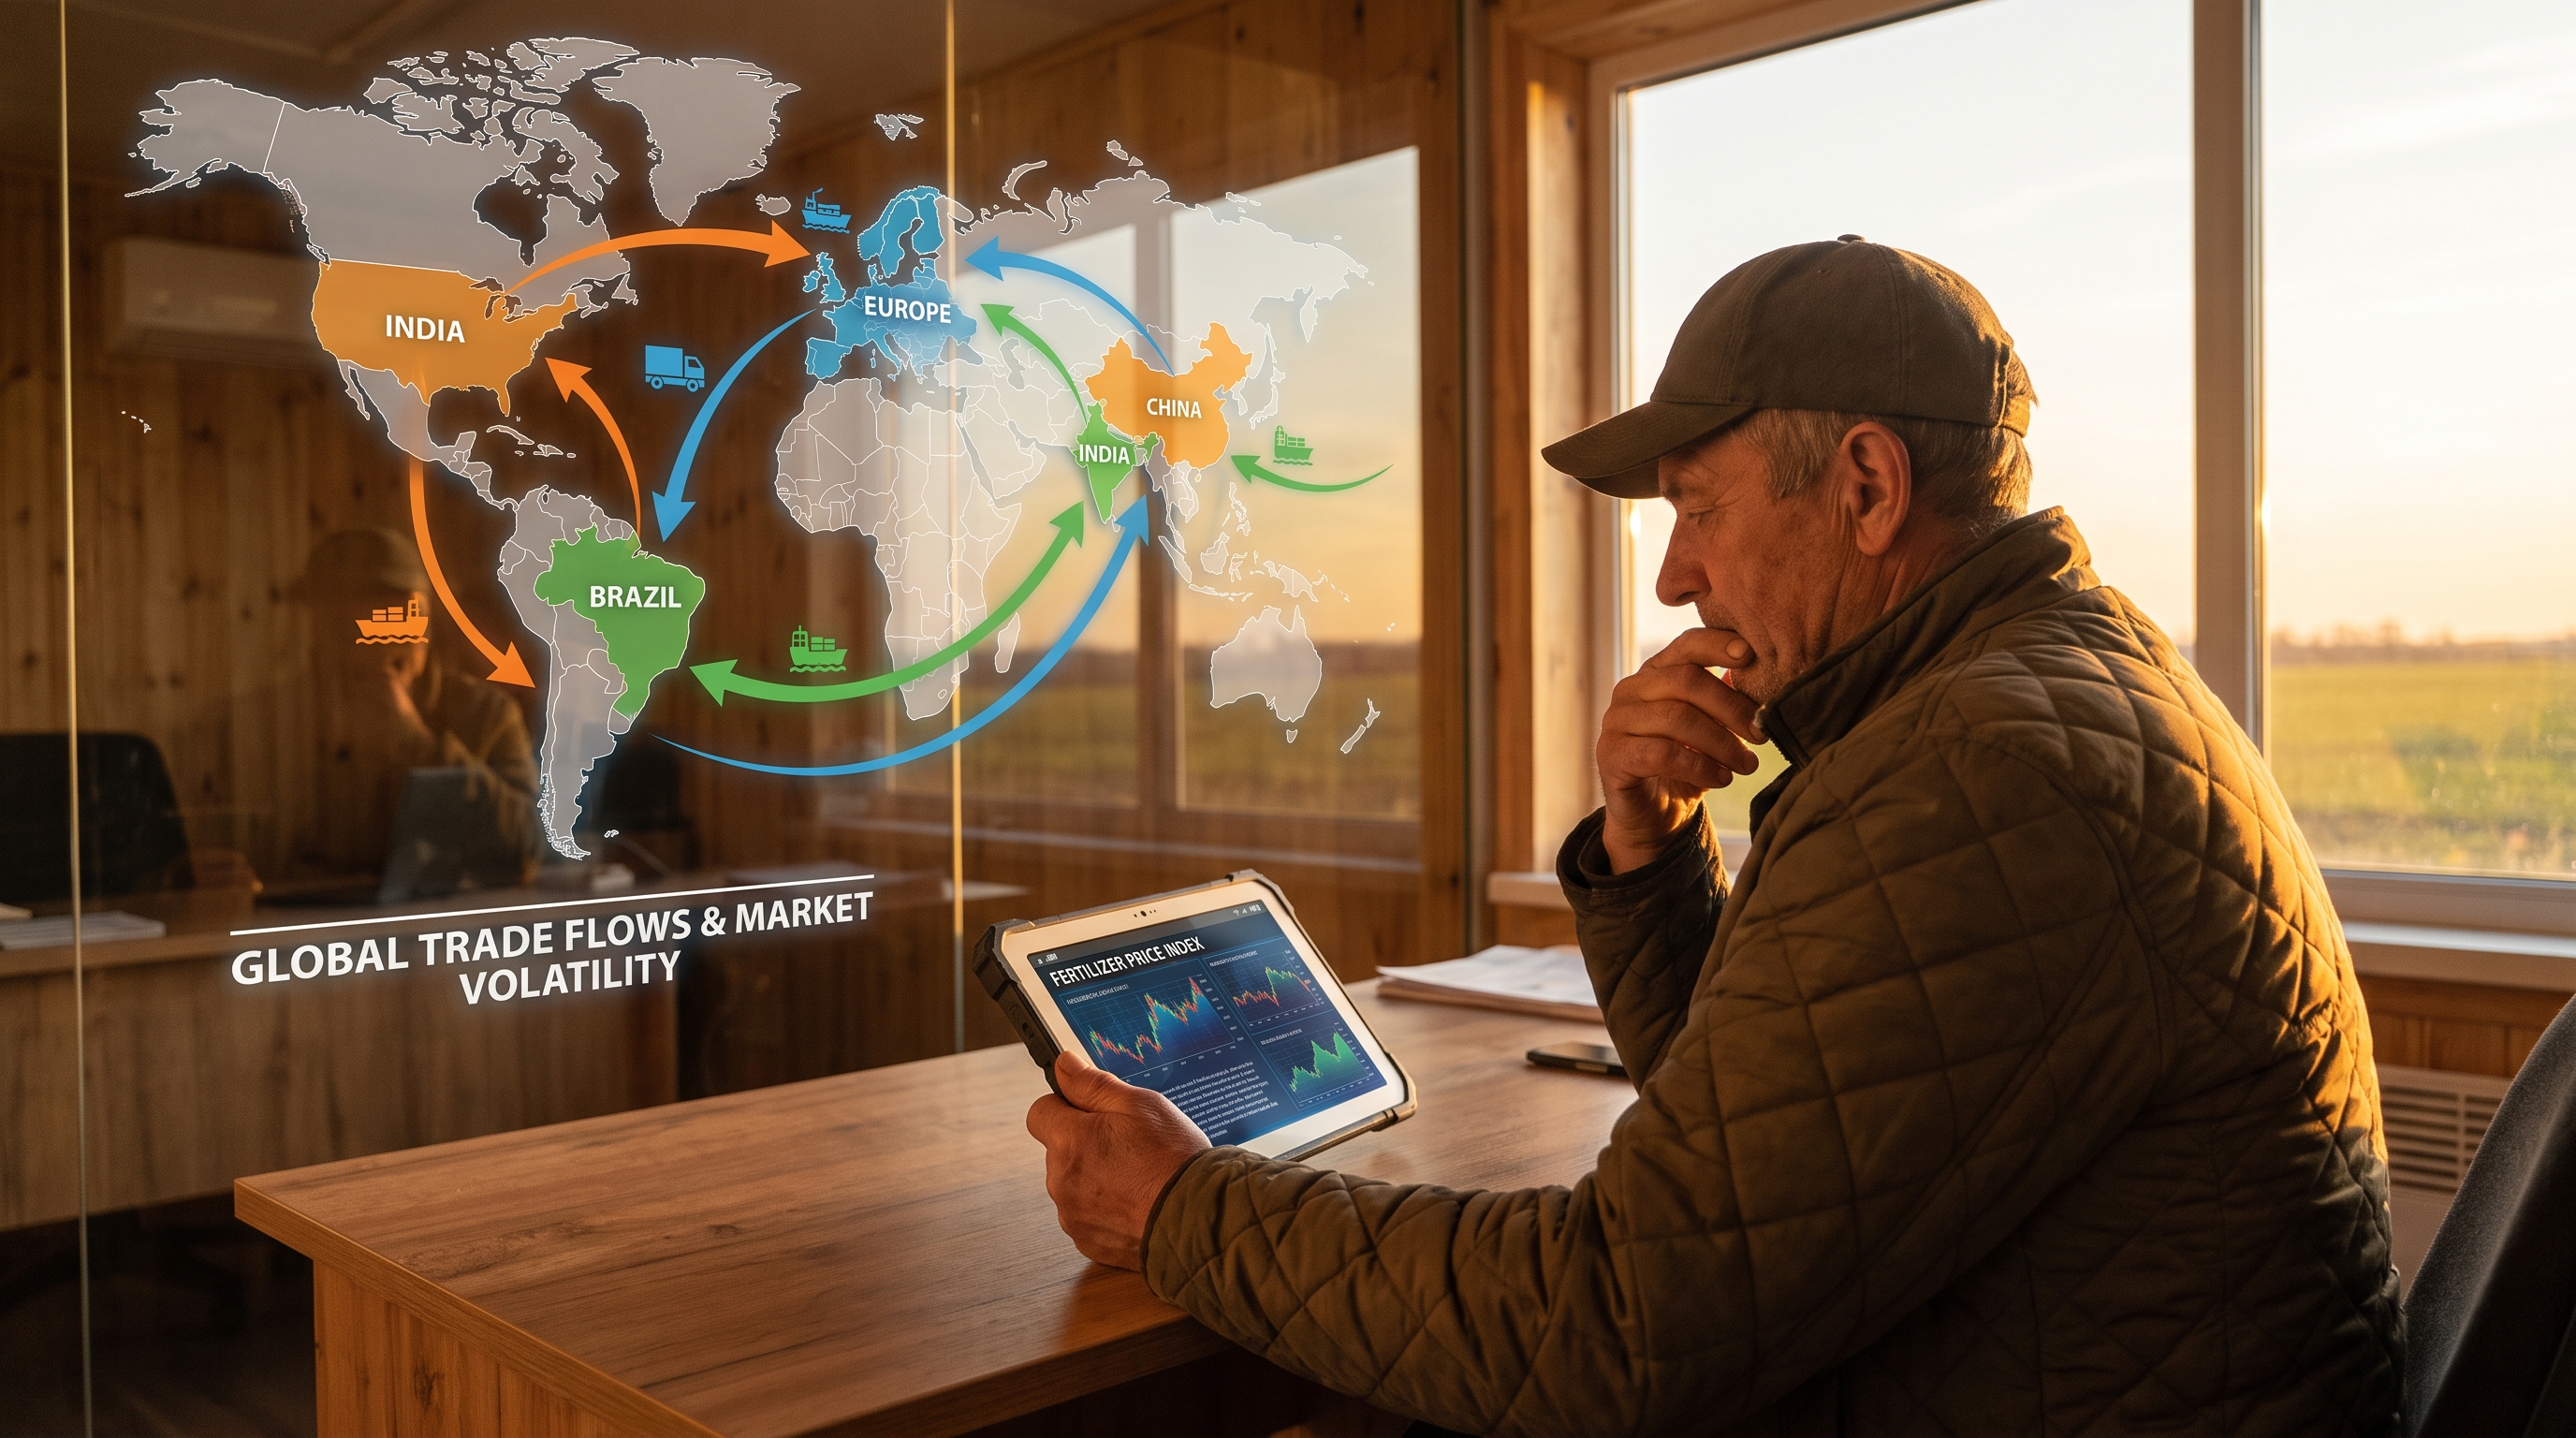
На світовому ринку азотних добрив відбулася значна цінова корекція, головним чином спричинена результатами індійського тендеру, який чинив тиск на котирування карбаміду. Ця глобальна тенденція відкриває для українських аграріїв тактичне вікно можливостей для поповнення запасів перед осінньою посівною кампанією та на перспективу наступного сезону. Проте, ситуація залишається динамічною, і низка факторів, від логістичних викликів у Європі до попиту в Латинській Америці, може змінити розклад сил у найближчі місяці.
Для агропідприємств України, які продовжують працювати в умовах економічної невизначеності, розуміння цих глобальних рухів є ключем до оптимізації витрат та забезпечення стабільності майбутніх врожаїв. Поточне зниження цін може бути недовготривалим, тому аналіз ризиків та своєчасне прийняття рішень стають критично важливими. Досвідчені імпортери вже активізували моніторинг ринку, щоб запропонувати аграріям найвигідніші умови в цей період нестабільності.
Ключові тенденції на глобальному ринку азотних добрив
Основний тиск на ціни чинився з боку Азії, де індійський тендер змусив постачальників з Близького Сходу та Китаю конкурувати, пропонуючи нижчі ціни. Це викликало ланцюгову реакцію по всьому світу. Ринки, що традиційно орієнтуються на ціни Близького Сходу, зокрема Бразилія, також відчули послаблення. Трейдери в Латинській Америці зайняли вичікувальну позицію, очікуючи на подальшу ясність, що тимчасово знизило активність закупівель.
Водночас на ринку існують фактори, що стримують подальше падіння. По-перше, попит з боку великих аграрних ринків, таких як Бразилія та США, незабаром активізується, що підтримає ціни. По-друге, експортна політика Китаю залишається ключовим непередбачуваним фактором. Хоча Пекін періодично випускає обсяги на світовий ринок, його пріоритетом є забезпечення внутрішніх потреб, що може призвести до раптових обмежень експорту.
Окремо варто відзначити логістичні проблеми в Європі. Рекордно низькі рівні води в річці Рейн суттєво ускладнюють транспортування вантажів, включаючи добрива, з портів ARA (Амстердам-Роттердам-Антверпен) углиб континенту. Це збільшує вартість логістики і може створити локальні дефіцити в Німеччині та Франції, опосередковано впливаючи на загальноєвропейський ринок. Зростання напруженості у Чорному морі також підвищує страхові та фрахтові ставки, що створює додаткові ризики для імпорту в Україну.
Аналіз ринку та наслідки для України
Для України, яка значною мірою залежить від імпорту добрив, поточна світова кон'юнктура є сприятливою. Згідно з даними галузевих видань, за перші місяці 2026 року імпорт добрив в Україну зріс, проте ринок все ще відчуває дефіцит по окремих позиціях, особливо NPK та фосфорних добривах. Це означає, що будь-яке зниження світових цін дозволяє трейдерам укладати вигідніші контракти та частково компенсувати високі логістичні витрати.
Однак аграріям варто проявляти обачність. Світовий банк у своєму прогнозі зазначає, що хоча ціни на сільськогосподарську продукцію в цілому стабілізуються, вартість ресурсів, зокрема добрив, залишатиметься волатильною через геополітичні ризики та ціни на енергоносії. Це підтверджує ідею, що поточне падіння цін на карбамід — це радше тимчасова корекція, ніж довгостроковий тренд. Попит з боку Індії, Бразилії та США неминуче відновиться, що знову підштовхне ціни вгору.
Важливим аспектом для України є також підготовка до сівби озимих культур. За даними Укргідрометеоцентру, в багатьох регіонах спостерігається дефіцит вологи в ґрунті, що створює несприятливі умови для сівби озимого ріпаку. В таких умовах забезпечення рослин доступним азотом на ранніх етапах розвитку стає ще важливішим для формування майбутнього врожаю. Своєчасна закупівля добрив за поточними, більш привабливими цінами, дозволить не лише заощадити кошти, але й мінімізувати агрономічні ризики.
Стратегічний прогноз та рекомендації
У найближчі 1-3 місяці ринок, ймовірно, пройде фазу консолідації. Ціни на карбамід стабілізуються на поточних рівнях, після чого очікується поступове відновлення. Ключовими драйверами зростання стануть сезонний попит у Північній та Південній Америці, а також потенційні обмеження експорту з Китаю. Логістичні проблеми в Європі та Чорному морі продовжать створювати тиск на вартість доставки.
Для українських аграріїв це означає, що серпень-вересень є оптимальним періодом для здійснення стратегічних закупівель азотних добрив. Відкладання цього рішення на пізніший термін несе ризик зіткнутися з вищими цінами та обмеженою доступністю продукції. З огляду на прогнозоване скорочення експорту зерна з України, за даними USDA, через логістичні перешкоди, оптимізація собівартості виробництва стає пріоритетом номер один.
В умовах такої нестабільності співпраця з надійними та досвідченими імпортерами, які мають диверсифіковані канали постачання та глибоке розуміння глобального ринку, є запорукою успіху. Такі партнери можуть не лише запропонувати конкурентні ціни, але й забезпечити своєчасну доставку, мінімізуючи ризики, пов'язані з логістикою та ринковими коливаннями. Поточна ситуація вимагає проактивного підходу. Зв'яжіться з нами, щоб отримати актуальну інформацію про наявність та ціни на добрива і розробити оптимальну стратегію закупівель для вашого господарства.