Глобальний ринок добрив у вересні 2026: Аналіз та виклики для України
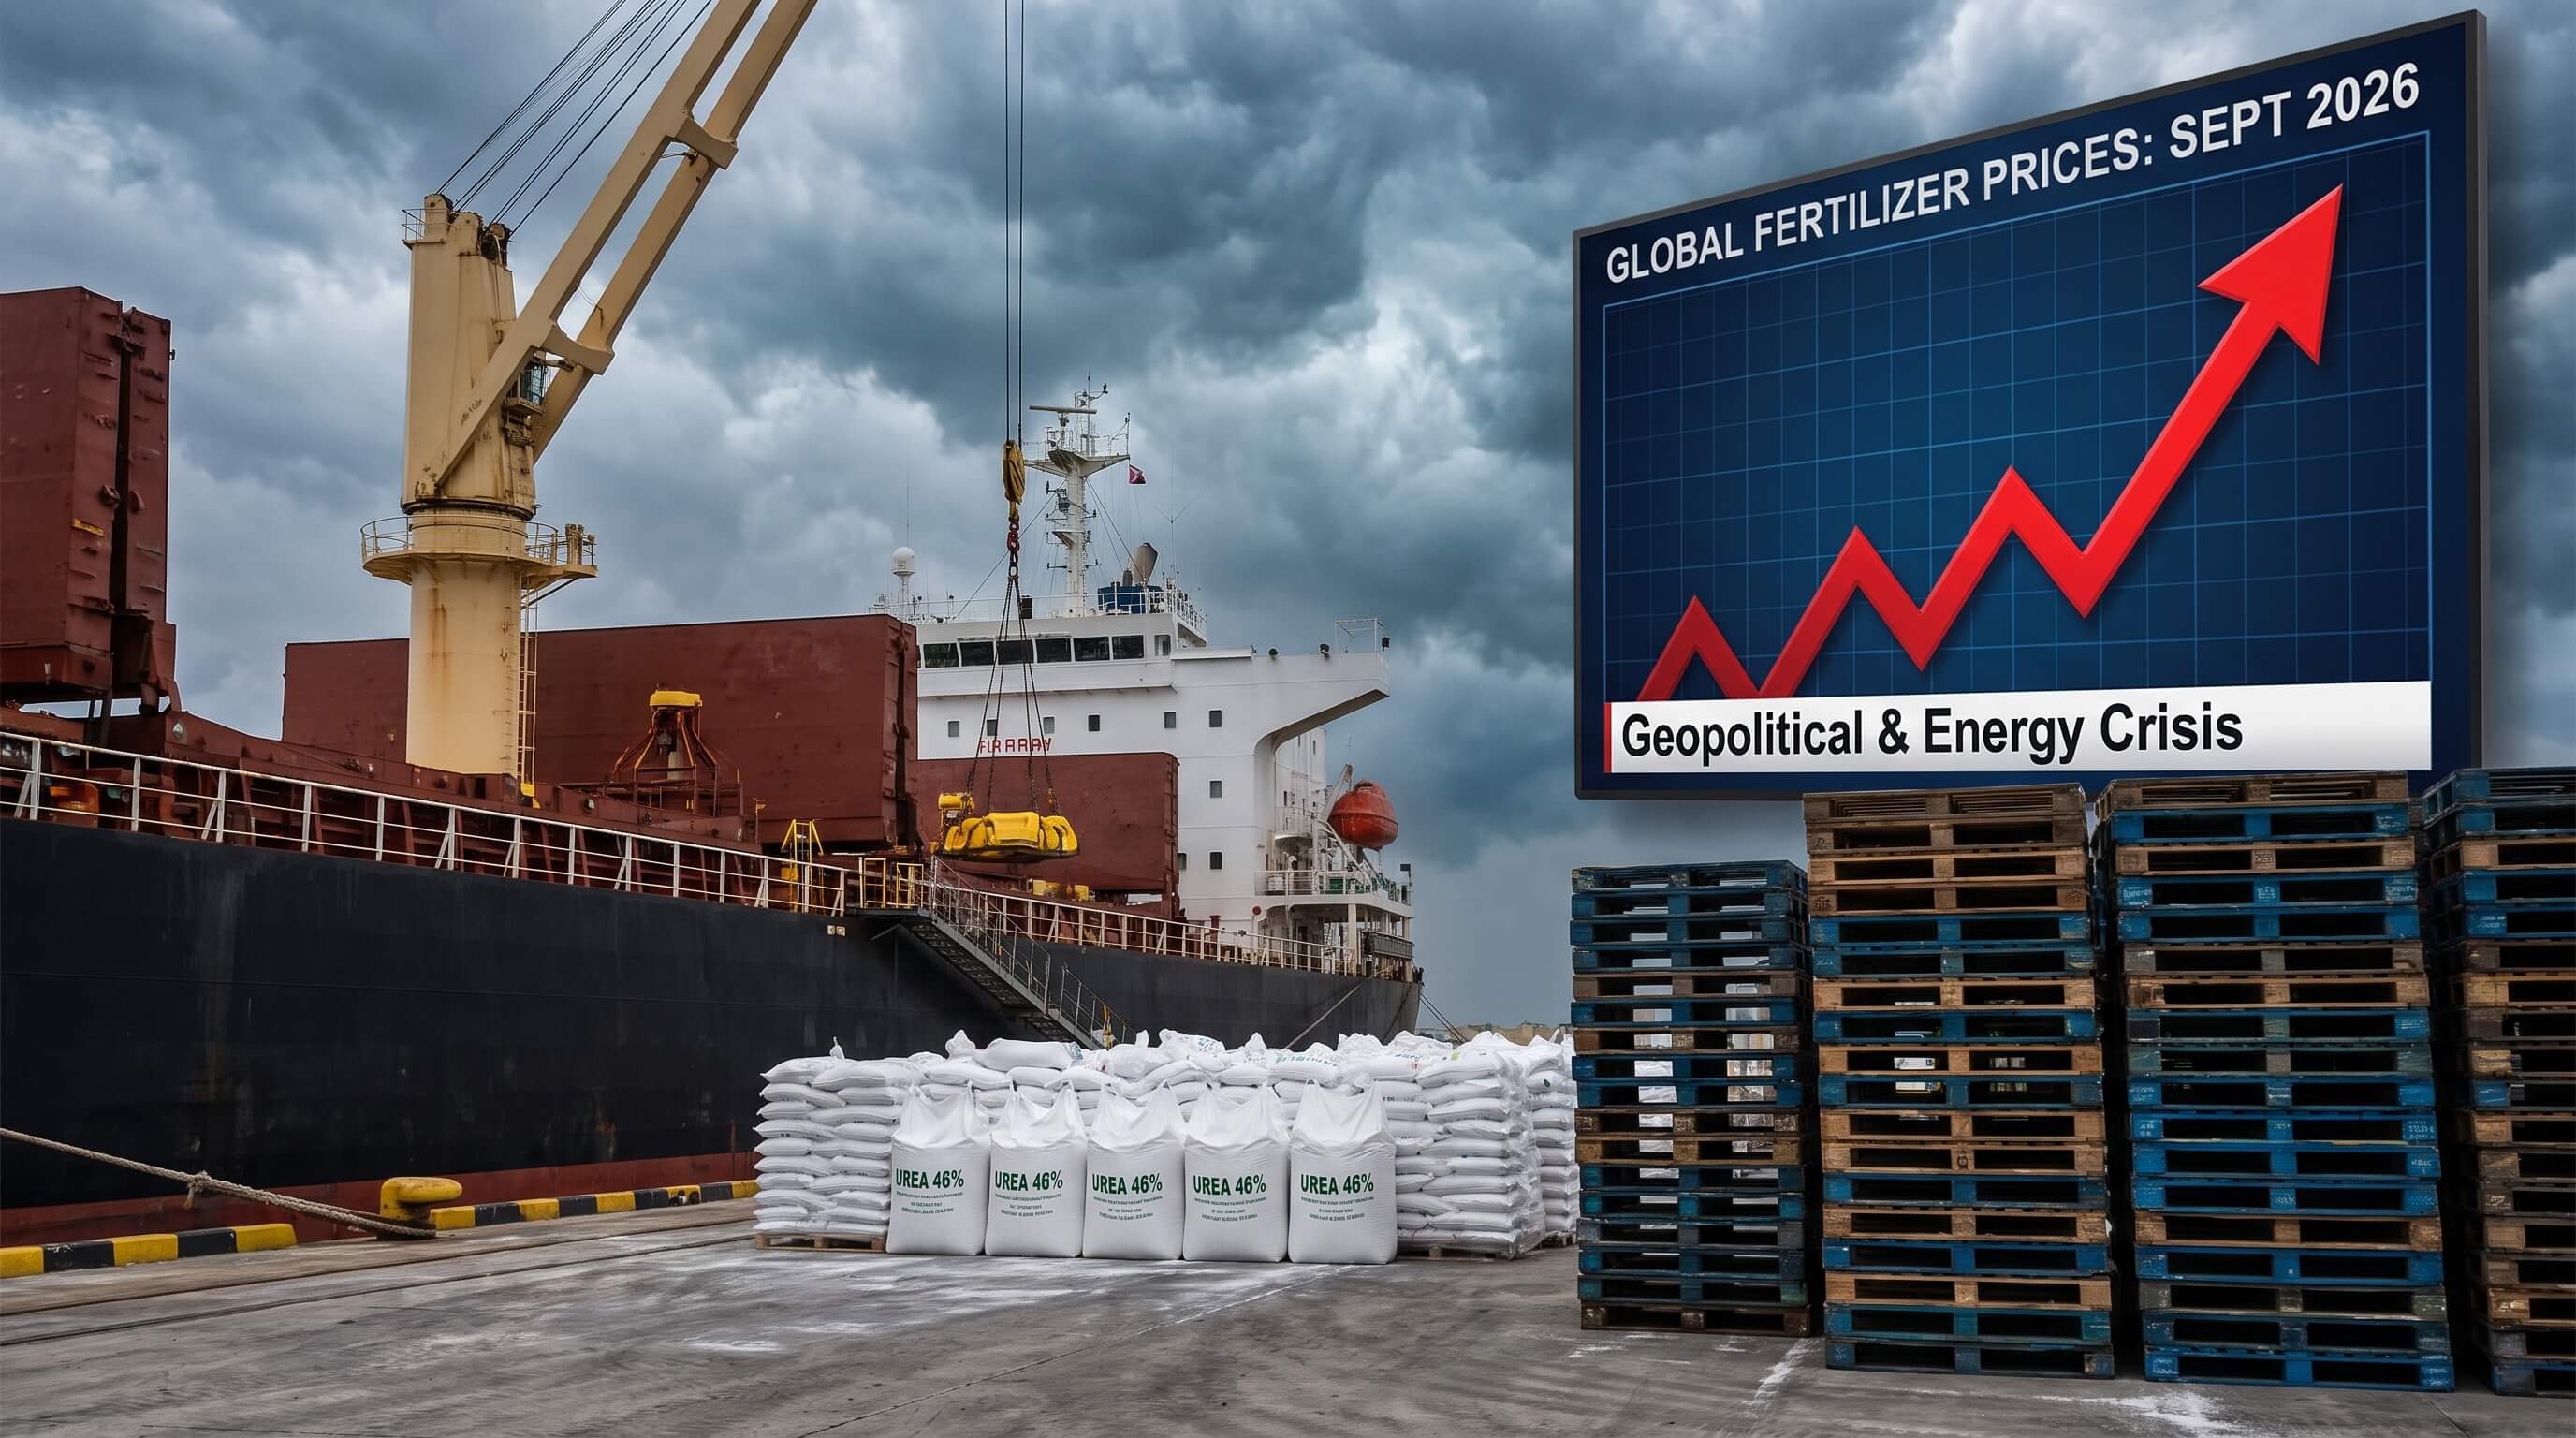
Глобальний ринок мінеральних добрив: Ідеальний шторм напередодні осінньо-весняного сезону
Світовий аграрний ландшафт у вересні 2026 року стикається з періодом безпрецедентної турбулентності, спричиненої збігом ескалації геополітичних конфліктів та надзвичайної волатильності на глобальних енергетичних ринках. Для українських фермерів та великих агрохолдингів ці макроекономічні зрушення не є просто віддаленими новинами — вони мають безпосередній та відчутний вплив на вартість і доступність критично важливих ресурсів для вирощування сільськогосподарських культур. Оскільки сезон осіннього внесення добрив перебуває в активній фазі, а планування весняної посівної кампанії вже розпочалося, розуміння траєкторії розвитку світового ринку мінеральних добрив стає стратегічним імперативом.
Поточна динаміка ринку підкреслює сувору реальність: забезпечення надійних постачань азотних, фосфорних та комплексних добрив вимагатиме від аграріїв стратегічного передбачення та своєчасного прийняття рішень. Традиційні сезонні цінові спади, на які часто розраховують виробники, цього року нівелюються потужними глобальними факторами, що штовхають ціни вгору та обмежують фізичну доступність товару.
Геополітична напруженість та розрив глобальних ланцюгів постачання
Міжнародний ринок азотних добрив, зокрема карбаміду, протягом вересня демонструє стрімку висхідну тенденцію. Це зростання переважно зумовлене ескалацією бойових дій на Близькому Сході, що серйозно порушило морську логістику та кинуло тінь невизначеності на один із найважливіших у світі регіонів постачання добрив. Фактичне обмеження руху суден через Ормузьку протоку перекрило значну частину світової торгівлі карбамідом та аміаком. За даними Продовольчої та сільськогосподарської організації ООН (FAO), світові ціни на добрива знову почали зростати у 2026 році, що є прямим наслідком серйозних перебоїв у морському транзиті через Ормузьку протоку.
Як наслідок, основні імпортні хаби на захід від Суеца, включаючи ринки Північної та Південної Америки, а також Європи, гарячково намагаються забезпечити себе альтернативними вантажами. Це створює шалену конкуренцію за вільні обсяги з Північної Африки та інших доступних регіонів, що неминуче призводить до підвищення цін на базисі FOB. Ринок також покладав великі надії на постачання з Азії для збалансування дефіциту. Однак очікувані експортні квоти від Китаю досі не затверджені. Поєднання обмеженої пропозиції з Близького Сходу та відсутності китайських обсягів створило суттєвий дисбаланс, залишаючи величезний незадоволений попит напередодні четвертого кварталу.
Європейська енергетична криза 2.0 та загроза для виробництва азоту
Геополітичні обмеження пропозиції посилюються серйозним рецидивом енергетичної кризи в Європі. Ціни на природний газ у Європі, що визначаються за індексом TTF, досягли найвищого рівня з грудня 2022 року. Оскільки природний газ становить переважну частину собівартості виробництва азотних добрив (виступаючи як джерелом енергії, так і хімічною сировиною), цей ціновий стрибок викликає шок у європейському секторі хімічної промисловості.
Розрив між теоретичними витратами на виробництво та поточними ринковими цінами на вапняково-аміачну селітру (CAN) та аміачну селітру (AN) катастрофічно збільшується. Якщо європейські ціни на газ залишатимуться на цьому рівні, галузеві аналітики прогнозують хвилю скорочень виробництва та зупинок заводів по всьому континенту. Такий сценарій різко зменшить доступність добрив у регіоні, змушуючи європейських дистриб'юторів агресивно змагатися за імпортні партії, що ще більше посилить конкуренцію та підніме світові ціни. Для України, яка значною мірою покладається на європейське походження певних марок добрив, скорочення виробничих потужностей в ЄС становить пряму загрозу для імпорту в критичні періоди зимових та ранньовесняних закупівель.
Макроекономічні та логістичні виклики для агросектору України
Хвильові ефекти цих глобальних потрясінь вже гостро відчуваються в Україні. Національний банк України (НБУ) у своїх звітах зазначає, що зростання світових цін на енергоносії та азотні добрива, пов'язане з ескалацією конфлікту на Близькому Сході, чинить значний тиск на макроекономічний баланс та збільшує витрати аграріїв. Для українського агробізнесу це означає подвійний виклик: зростання базової вартості добрив та дедалі складнішу імпортну логістику.
У той час як глобальні ціни FOB визначають світовий тренд, кінцева вартість доставленого товару до українського поля значною мірою залежить від регіональної логістики. Жорсткі обмеження та безпекові ризики щодо обробки певних видів сипучих добрив в українських морських портах змусили багатьох імпортерів перенаправити вантажі через альтернативні європейські транзитні коридори. Такий вимушений крок збільшує залежність від транскордонної залізничної та автомобільної логістики, додаючи суттєві фрахтові премії та подовжуючи терміни доставки. У такому середовищі очікування традиційних сезонних цінових спадів є вкрай ризикованою стратегією.
Стратегічний прогноз та позиціювання на ринку
Заглядаючи наперед, на найближчі 30-60 днів, фундаментальний прогноз для ринку мінеральних добрив вказує на продовження висхідного тренду з високим потенціалом подальшої ескалації цін. Поки конфлікт на Близькому Сході залишається невирішеним, а європейські енергетичні ринки зберігають волатильність, структурний дефіцит світової пропозиції добрив зберігатиметься. Єдиним потенційним фактором зниження ціни на горизонті міг би стати раптовий і масований випуск експортних квот Китаєм, але покладатися на непередбачувані політичні рішення — це хибна стратегія закупівель.
Для українських аграрних підприємств поточні ринкові умови вимагають проактивного управління ризиками. Забезпечення ваших потреб в азотних, фосфорних та NPK добривах вже зараз є критичним кроком для захисту майбутніх врожаїв та убезпечення операційного бюджету від подальших інфляційних шоків. Очікування кращої ціни може призвести до фізичної відсутності товару на складах у розпал сезону.
Співпраця з надійними та досвідченими імпортерами ще ніколи не була такою важливою. Професійні партнери-імпортери володіють логістичною гнучкістю, зарезервованими міжнародними квотами та глибоким розумінням ринку, що необхідно для навігації в цих бурхливих водах. Ми здатні гарантувати, що критично важливі ресурси досягнуть ваших полів саме тоді, коли це потрібно, оминаючи вузькі місця логістики. Зв'яжіться з нашими експертами вже сьогодні, щоб дізнатися про актуальну наявність, зафіксувати необхідні обсяги та надійно захистити свій ланцюг постачання напередодні весняного ажіотажу.