Рынок удобрений в Украине: время закупать на фоне глобального спада?
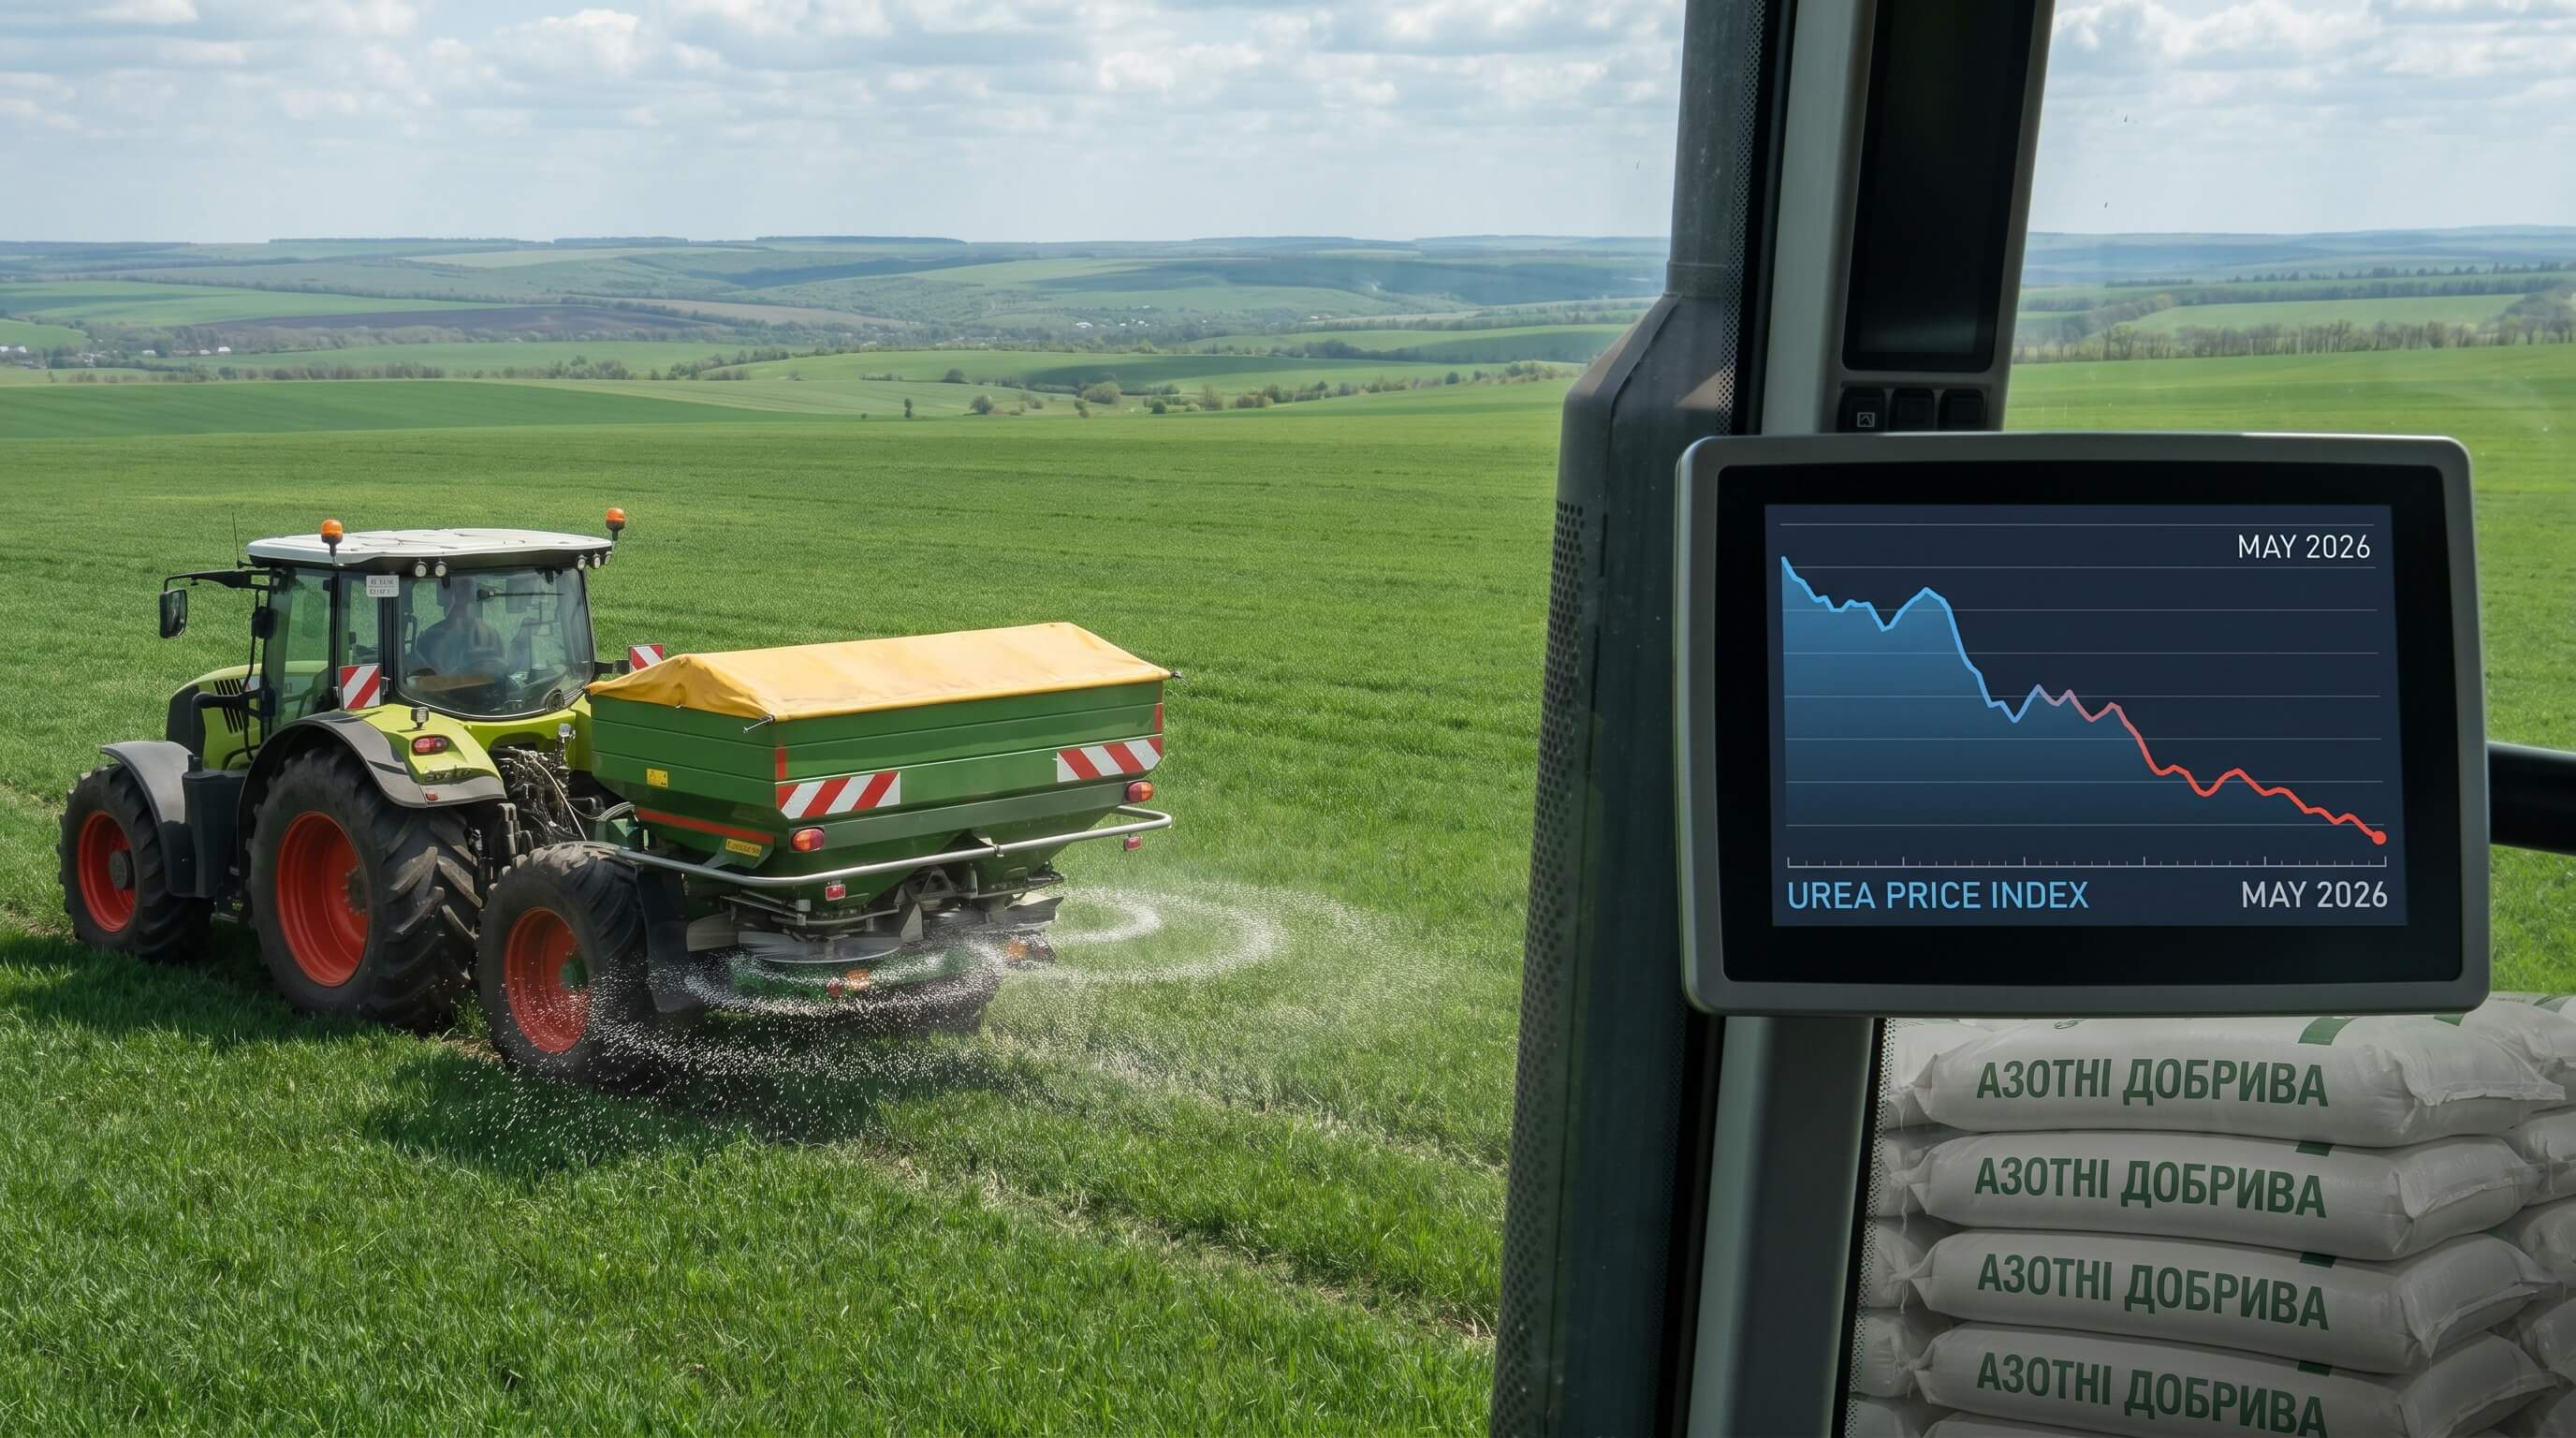
В начале мая 2026 года мировой рынок азотных удобрений переживает редкую и парадоксальную ситуацию: несмотря на структурный дефицит предложения, цены на ключевые продукты, в частности на карбамид, демонстрируют резкое снижение. Эта тенденция, вызванная затишьем после крупного индийского тендера и геополитической неопределенностью, создает уникальное, но, вероятно, краткосрочное окно возможностей для украинских аграрных предприятий. Обеспечение весенней посевной кампании уже завершено, однако сейчас самое время формировать стратегические запасы на будущие периоды по потенциально более выгодным ценам.
Для Украины, где импорт удобрений остается критически важным, текущее снижение мировых цен является значительным фактором, который может положительно повлиять на себестоимость будущего урожая. Согласно данным отраслевых отчетов, в 2025 году Украина увеличила импорт удобрений до 3,28 млн тонн, что на 13% больше, чем в предыдущем году. Это подчеркивает высокую зависимость агросектора от внешних поставок, особенно азотной группы. В таких условиях способность оперативно реагировать на глобальные ценовые колебания становится ключевым элементом конкурентоспособности.
Ключевые факторы, влияющие на рынок
В настоящее время рынок азотных удобрений находится под влиянием нескольких мощных, но разнонаправленных факторов. С одной стороны, наблюдается временное падение спроса со стороны ключевых игроков, что давит на цены. С другой — сохраняются значительные риски, способные быстро развернуть рынок в сторону роста.
Геополитическая напряженность вокруг Ормузского пролива
Одним из главных элементов неопределенности являются переговоры между США и Ираном о статусе Ормузского пролива. Этот узкий морской путь является критически важной артерией для мировой торговли, через которую проходит значительная часть глобального экспорта удобрений. Потенциальное достижение соглашения и открытие пролива может привести к дальнейшему снижению цен из-за увеличения предложения. Однако любая эскалация или срыв переговоров мгновенно спровоцирует скачок цен, поскольку рынок остается структурно дефицитным. Эта неопределенность заставляет покупателей занимать выжидательную позицию, что и создает текущее давление на цены.
Новый экспортный налог в Египте
Дополнительным фактором, усложняющим прогнозирование, стало недавнее решение правительства Египта ввести временную экспортную пошлину на все виды азотных удобрений. Этот шаг одного из крупнейших мировых производителей неизбежно повлияет на доступность продукции на рынках, ориентирующихся на египетский импорт, включая европейский и потенциально украинский. По данным экспертных исследований, экспортные ограничения, как правило, приводят к повышению международных цен, поскольку уменьшают глобальное предложение. Хотя полный эффект от этой меры еще не проявился, она создает дополнительные риски для цепочек поставок в среднесрочной перспективе.
Глубокий анализ рынка: возможности и риски для Украины
Для украинских аграриев текущая конъюнктура выглядит привлекательной, но требует взвешенного подхода. Снижение цен на карбамид на рынках Латинской Америки и США является индикатором глобального тренда, который открывает возможность для заключения выгодных форвардных контрактов. Однако игнорировать риски было бы опрометчиво.
Согласно прогнозам Всемирного банка, глобальные цены на удобрения в 2026 году могут значительно вырасти из-за геополитических конфликтов и нарушений логистики. Это подтверждается и данными Продовольственной и сельскохозяйственной организации ООН (FAO), которая предупреждает, что дефицит удобрений, вызванный сбоями в логистике, может привести к снижению урожайности во второй половине 2026 и в 2027 годах. Таким образом, нынешний спад может быть лишь временным затишьем перед новой волной роста.
Рынок удобрений в Украине в начале 2026 года характеризовался как хрупкий баланс, где формально достаточное предложение уязвимо к логистическим и энергетическим рискам. Внутреннее производство остается ограниченным, что усиливает зависимость от импорта. В таких условиях, когда физическая доступность удобрений может стать проблемой, цена отходит на второй план. Поэтому формирование запасов в период ценового спада является стратегически оправданным шагом для минимизации будущих рисков.
Стратегический прогноз и выводы
В ближайшие 1-3 месяца рынок азотных удобрений, вероятно, будет оставаться волатильным. Ключевым триггером для смены тренда может стать новый крупный тендер со стороны Индии или любые новости относительно ситуации в Ормузском проливе. Если пролив останется закрытым, а китайские производители не выйдут на экспортный рынок, ценовое дно может быть достигнуто очень быстро, и рынок вернется к росту.
Для украинских агропредприятий это означает, что период относительно низких цен не будет продолжительным. Откладывание закупок в надежде на дальнейшее удешевление является рискованной стратегией. Гораздо более взвешенным подходом является использование текущего момента для закупки части необходимого объема удобрений, что позволит зафиксировать благоприятную цену и застраховаться от будущих ценовых скачков и возможных сбоев в поставках.
Работа с опытными импортерами, имеющими диверсифицированные каналы поставок и глубокое понимание глобального рынка, становится критически важной. Такие партнеры могут помочь не только получить выгодные ценовые условия, но и обеспечить надежность и своевременность поставок в сложных рыночных условиях. Учитывая высокую вероятность разворота рынка, рекомендуем уже сейчас провести консультации с надежными поставщиками и рассмотреть возможность заключения контрактов. Свяжитесь с нами, чтобы получить актуальное предложение и обсудить стратегию закупок.