Рынок удобрений: чего ожидать украинским аграриям весной 2026?
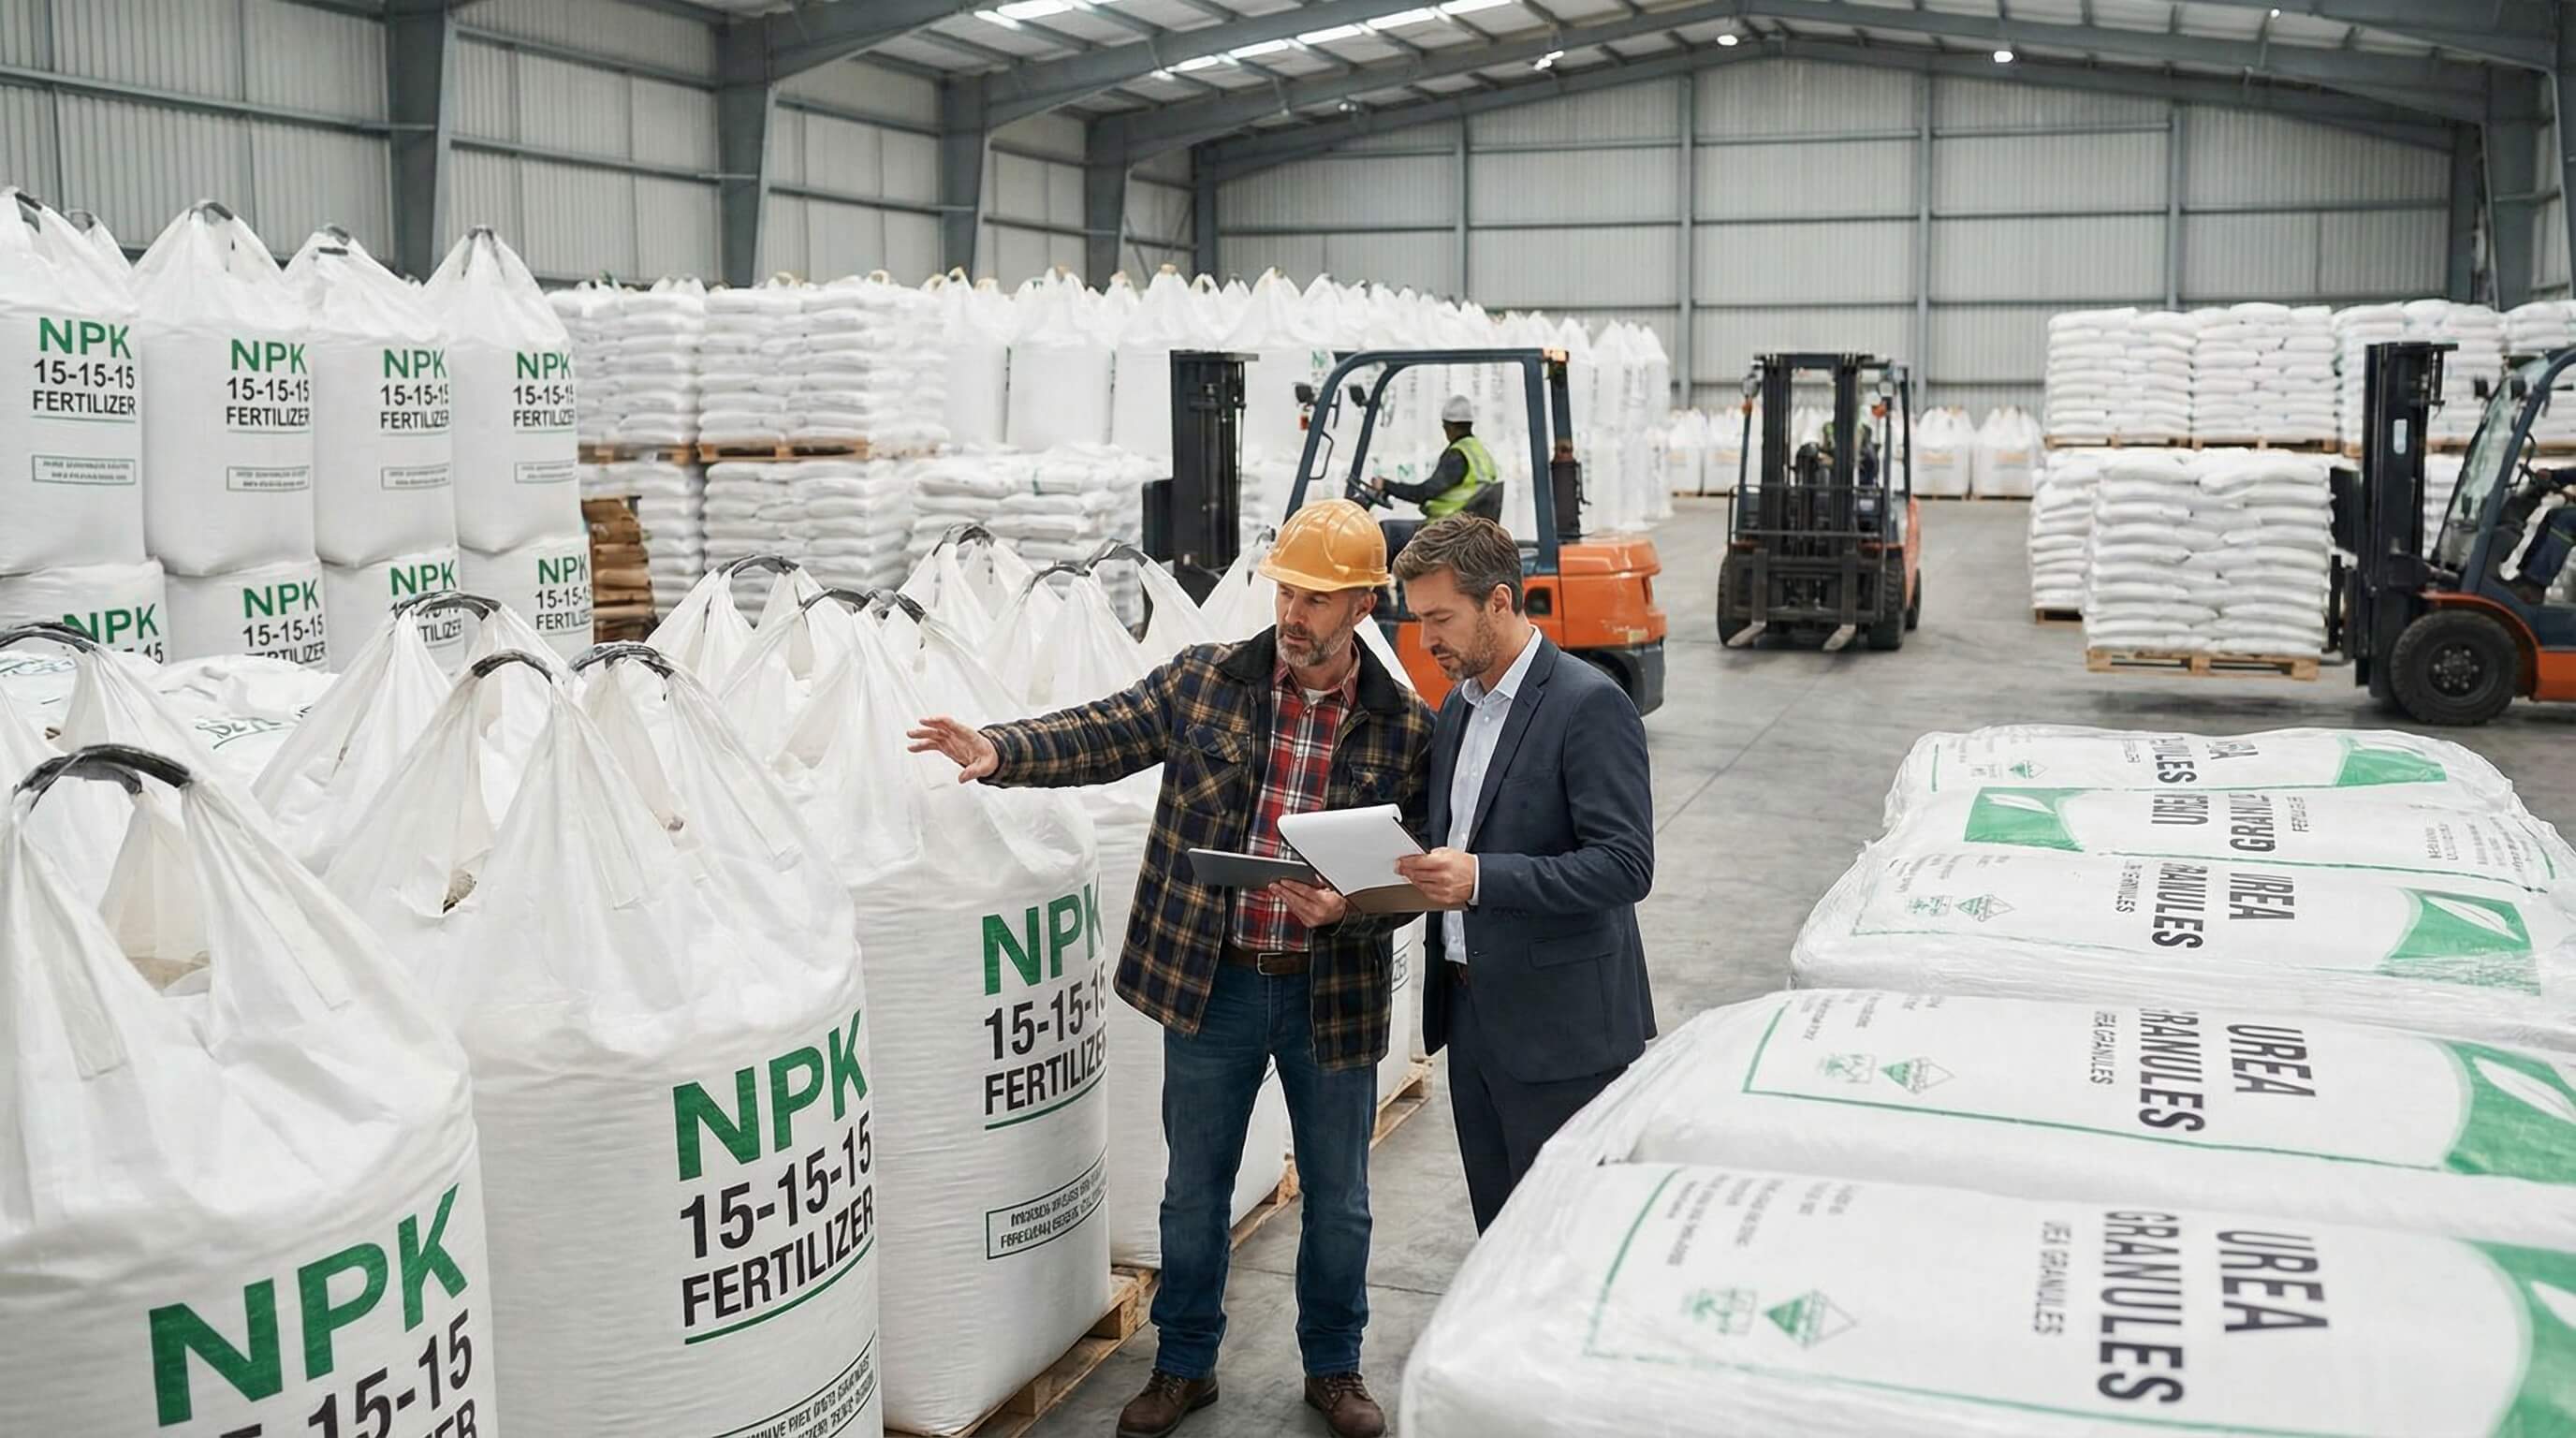
Глобальный рынок минеральных удобрений вошел в фазу напряженного ожидания, что создает как риски, так и стратегические возможности для украинских аграриев в преддверии весенней посевной кампании 2026 года. В то время как рыночная активность в ключевых регионах, таких как Бразилия и Азия, была временно приглушена из-за сезонных праздников, основные ценовые индикаторы, особенно на карбамид, демонстрируют восходящую динамику. Эта тенденция подкреплена активизацией спроса в США и ожиданием результатов масштабного индийского тендера, который может стать катализатором значительных ценовых колебаний в ближайшие недели.
Для украинского агросектора этот период является решающим. По данным Министерства аграрной политики и продовольствия Украины, обеспечение запланированных объемов внесения удобрений является ключевым фактором для достижения высокой урожайности, особенно в условиях волатильности мировых цен на зерновые. Текущая ситуация на рынке требует от агропредприятий не просто мониторинга, но и проактивного планирования закупок, чтобы избежать как дефицита продукции, так и финансовых потерь из-за внезапных скачков цен.
Ключевые факторы рынка азотных удобрений
Основным драйвером рынка в настоящее время является индийский импортный тендер RCF. Ожидания высоких цен закупки со стороны Индии уже подогревают рынок, заставляя поставщиков с Ближнего Востока и других регионов удерживать свои предложения на высоком уровне. Результаты этого тендера, несомненно, установят новый ценовой ориентир на ближайшие месяцы, что напрямую повлияет на стоимость импорта для Украины.
В то же время наблюдается несколько разнонаправленных тенденций в предложении:
- Иранское производство: Постепенное возобновление поставок газа на иранские заводы по производству удобрений обещает увеличение объемов карбамида на рынке. Однако этот фактор окажет ощутимое влияние не ранее середины апреля, создавая перспективу смягчения цен в среднесрочной перспективе.
- Логистические проблемы: Сложная ледовая обстановка в Балтийском море продолжает усложнять логистику для российских экспортеров. Хотя прибытие дополнительных ледоколов может частично стабилизировать ситуацию, риски задержек поставок остаются, что поддерживает цены в Черноморском регионе.
- Геополитическая напряженность: Усиление военного присутствия США вблизи Ирана добавляет рынку элемент неопределенности. Хотя в настоящее время рынок сырой нефти, как барометр геополитических рисков, реагирует сдержанно, любая эскалация может мгновенно повлиять на стоимость фрахта и страхования, а следовательно, и на конечную цену удобрений.
Анализ и последствия для Украины
Текущая рыночная конъюнктура создает для украинских фермеров стратегическую дилемму. Краткосрочный прогноз (ближайшие 30-60 дней) указывает на вероятное укрепление цен. Спрос со стороны США и Австралии на поставки в марте-апреле, умноженный на ожидаемо высокие цены индийского тендера, создает мощный фундамент для роста. Выжидательная позиция в таких условиях может привести к необходимости закупать удобрения на пике стоимости, непосредственно перед началом полевых работ.
С другой стороны, перспектива увеличения предложения из Ирана и возможный выход на рынок китайских экспортеров после середины апреля может оказать давление на цены. Однако полагаться на этот сценарий рискованно. Задержки в возобновлении производства или неожиданные логистические препятствия могут нивелировать этот эффект. Согласно прогнозам ФАО (Продовольственная и сельскохозяйственная организация ООН), стабильность мирового агропроизводства в 2026 году будет во многом зависеть от своевременного и полного обеспечения аграриев ресурсами, что подчеркивает риски отложенных закупок.
Навигация в этих сложных условиях требует глубокого понимания рынка и надежных каналов поставок. Опытные импортеры уже сейчас работают над диверсификацией источников закупок и оптимизацией логистических маршрутов, чтобы гарантировать украинским агропроизводителям стабильные и своевременные поставки, минимизируя влияние глобальной волатильности.
Стратегический прогноз и выводы
Рыночная ситуация в ближайшие недели будет крайне динамичной. Объявление результатов индийского тендера станет сигналом для всего рынка. Ожидается, что цены останутся на высоком уровне или даже вырастут в период до середины апреля. Это создает узкое "окно возможностей" для осуществления закупок по текущим, относительно стабильным ценам.
Для украинских аграрных предприятий ключевой задачей становится управление рисками. Фиксация цен на необходимые объемы удобрений для весенней посевной в ближайшее время выглядит обоснованной стратегией, позволяющей застраховаться от ценовых скачков и обеспечить гарантированное наличие ресурса. Откладывание этого решения может быть оправдано лишь при условии готовности к значительной волатильности и потенциальным перебоям с поставками в разгар сезона.
Обеспечение стабильности поставок в условиях геополитической и рыночной турбулентности является приоритетом. Сотрудничество с надежным импортным партнером, который имеет доступ к глобальным рынкам и может предложить гибкие логистические решения, становится не просто преимуществом, а необходимостью для успешного проведения сезона. Чтобы обеспечить потребности вашего хозяйства на весенний сезон по прогнозируемым ценам, свяжитесь с нашими специалистами для консультации и получения персонального предложения.